
Стандартный страховой полис на квартиру, дом или автомобиль не всегда покрывает ущерб от беспилотника. Даже если в договоре указано падение летательных аппаратов, исключения для терактов и военных действий могут стать основанием для отказа в выплате.
Расскажем, как проверить защиту от БПЛА, сколько стоит такое покрытие и где его можно оформить.
- Чем страхование от БПЛА отличается от обычного полиса
- Какие события покрывает полис от БПЛА
- Почему стандартный полис может не сработать
- Кому нужен полис с БПЛА
- Ипотечным заемщикам с 1 ноября 2026 года
- Владельцам квартир и домов в уязвимых регионах
- Владельцам автомобилей
- Сколько стоит добавить БПЛА к существующему полису
- Тарифы и лимиты крупных страховщиков
- От чего зависит цена
- В каких регионах страховка недоступна и почему
- Что делать при отказе в выплате
- Как доказать страховой случай
- Какие документы собрать
- Куда жаловаться, если страховая отказывает
- Что делать, если у вас ипотека и старый полис
- Кому и зачем нужна страховка от БПЛА
Чем страхование от БПЛА отличается от обычного полиса
Полис покрывает ущерб от беспилотников. Такая защита бывает частью обычной страховки, дополнительной опцией или отдельным договором. Проверьте, что входит в покрытие по вашему полису.
Какие события покрывает полис от БПЛА
В зависимости от условий страховщик возмещает ущерб:
- от попадания беспилотника или падения его обломков;
- работы средств противовоздушной обороны;
- ударной волны.
Например, АО «СК «ПАРИ» указывает именно эти события в описании покрытия. Пожар после попадания беспилотника и залив при тушении проверяйте в договоре, так как единого набора рисков у страховщиков нет.
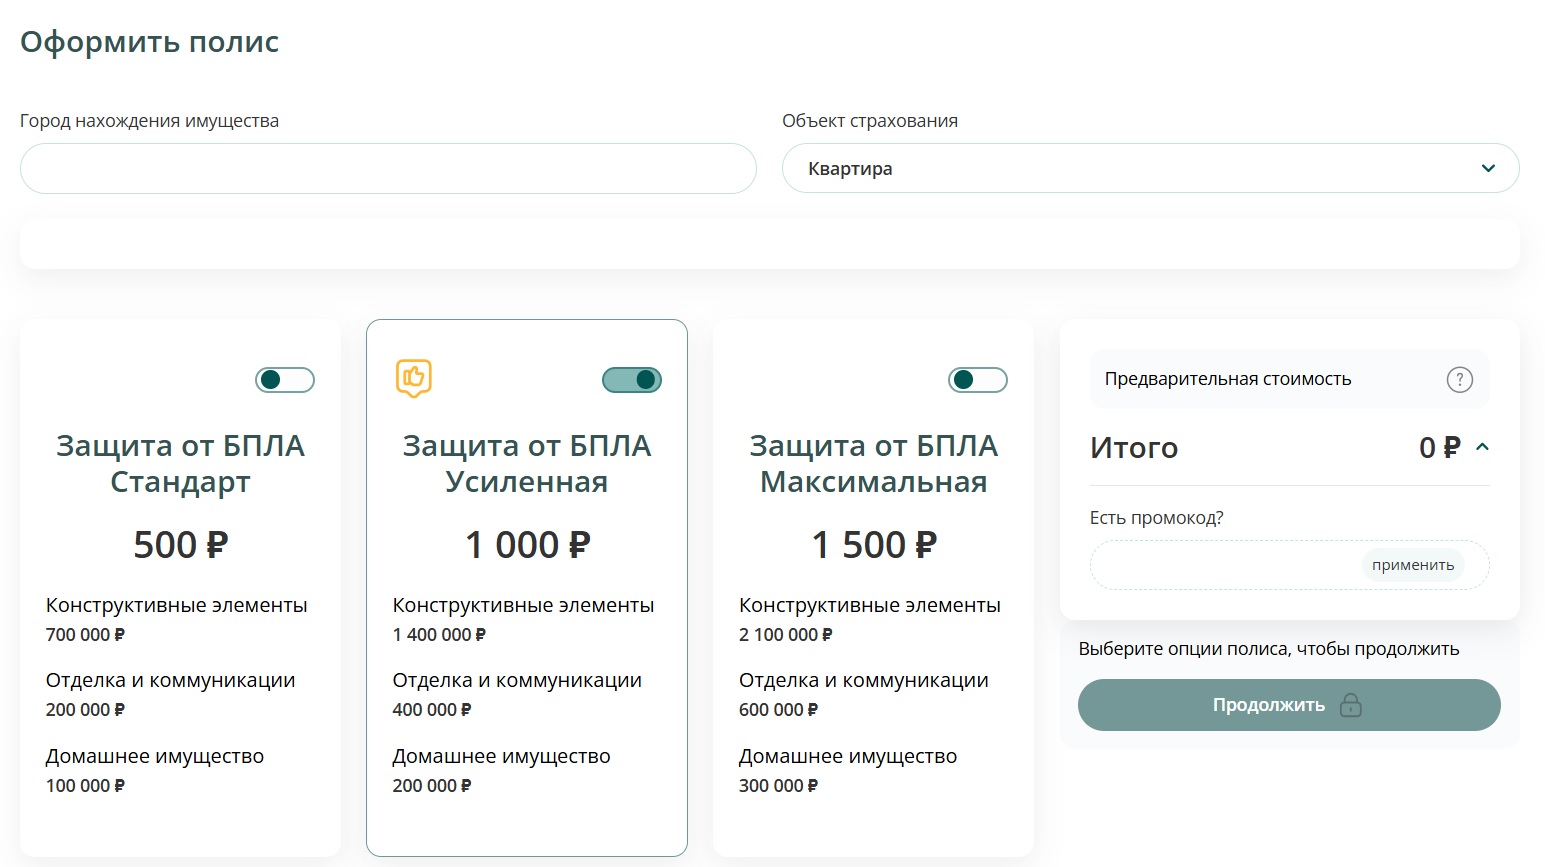
АО «СК «ПАРИ» предлагает несколько программ страхования от БПЛА. Источник: сайт АО «СК «ПАРИ»
Почему стандартный полис может не сработать
Даже если договор покрывает падение летательных аппаратов, он может исключать теракты. Если событие признают терактом, страховая может отказать. Поэтому причина повреждения имеет значение. СберСтрахование с 1 октября 2026 года включила БПЛА, теракты и диверсии в новые ипотечные полисы.
Защита от БПЛА не означает покрытия всех военных рисков. По статье 964 ГК РФ ущерб вследствие военных действий по общему правилу не возмещают, если закон или договор не предусматривает иное. Проверьте и раздел «Страховые риски», и раздел «Исключения».
Кому нужен полис с БПЛА
Для жилья, купленного без привлечения кредитных средств, и автомобилей страхование от БПЛА и ракет добровольное. При ипотеке нужно уточнять требования банка.
Ипотечным заемщикам с 1 ноября 2026 года
С 1 ноября 2026 года Сбер будет принимать полисы аккредитованных страховщиков только с покрытием ущерба от атак БПЛА, терактов и диверсий. Требования других банков проверяйте отдельно.
Владельцам квартир и домов в уязвимых регионах
Защиту стоит рассмотреть там, где уже фиксировали повреждения жилья из-за беспилотников. С начала 2026 года СберСтрахование выплатила возмещение по БПЛА более 1000 раз. При этом больше половины — по ипотечному жилью. Росгосстрах за первое полугодие 2025 года урегулировал около 200 случаев повреждения жилья и выплатил около 23,5 млн рублей.
Проверьте, что застраховано: стены и перекрытия, отделка, мебель и техника. Например, полис только на конструкции не возместит стоимость разбитого телевизора. Уточните у страховщика, доступна ли защита от БПЛА по вашему адресу.
Владельцам автомобилей
ОСАГО не покрывает повреждение вашей машины от БПЛА, полис страхует ответственность при использовании автомобиля. Для защиты машины проверьте условия каско и запросите у страховщика письменное подтверждение покрытия атак БПЛА и их последствий.
Сколько стоит добавить БПЛА к существующему полису
Сначала проверьте, входит ли риск БПЛА в действующий полис. Если нет, запросите стоимость расширения покрытия, у ВСК средняя доплата составляет 15% к цене полиса. Сравните предложение с отдельной страховкой, например, у АО «СК «ПАРИ» «Защита от БПЛА» стоит от 500 рублей.
Тарифы и лимиты крупных страховщиков
Сравнение условий крупных страховщиков:
| Страховщик и продукт | Цена | Сумма покрытия |
| СберСтрахование, новые ипотечные полисы | Включение БПЛА не увеличивает цену | По договору |
| ПАРИ, «Защита от БПЛА» | 500 / 1000 / 1500 рублей | 1 / 2 / 3 млн рублей |
| Росгосстрах, «Защита от дронов» | Индивидуальный расчет, в среднем тариф на квартиру — 0,05%, дом — 0,1% стоимости объекта | До 15 млн рублей для квартиры, до 5 млн — для дома |
У ПАРИ за 500 рублей конструкции застрахованы на 700 тысяч, отделка и коммуникации — на 200 тысяч, вещи — на 100 тысяч. Общий миллион нельзя целиком направить на ремонт отделки.
Защиту от БПЛА также предлагают РЕСО-Гарантия и АльфаСтрахование. У РЕСО можно включить в покрытие падение БПЛА, терроризм и военные действия. У АльфаСтрахования есть программа «АльфаЗащита от БПЛА».
От чего зависит цена
На расчет влияют расположение, тип объекта, страховая сумма, состав имущества и срок защиты. Площади квартиры 60 м² или дома 100 м² недостаточно для определения цены. Баня, гараж и мебель входят в покрытие только при включении в договор.
Пример для квартиры:
Квартира площадью 60 м² застрахована на 5 млн рублей, базовый полис стоит 5000 рублей в год. Если страховщик предложит добавить защиту от БПЛА за 15% стоимости полиса, доплата составит 750 рублей, а итоговая цена — 5750 рублей.
Пример для дома:
Дом площадью 100 м² застрахован на 10 млн рублей. Базовый полис стоит 15 000 рублей в год. Если страховщик предложит добавить защиту от БПЛА за 10% стоимости полиса, доплата составит 1500 рублей, итоговая цена — 16 500 рублей.
Пример для автомобиля:
Если каско стоит 40 000 рублей в год, а предложенная доплата за покрытие БПЛА — 10%, расширение обойдется в 4000 рублей. Общая стоимость составит 44 000 рублей.
Процент в примерах условный, фактическую цену и доступность опции нужно уточнить у страховщика.
В каких регионах страховка недоступна и почему
Территориальные ограничения устанавливает каждый страховщик. Отказ одной компании не означает, что оформить защиту нельзя нигде.
Список исключенных регионов
АО «СК «ПАРИ» не оформляет «Защиту от БПЛА»:
- в Крыму, Севастополе и Краснодарском крае;
- Ростовской, Воронежской, Белгородской, Брянской и Курской областях;
- ДНР, ЛНР, Запорожской и Херсонской областях.
В Крыму и Севастополе можно оформить страхование недвижимости от БПЛА и ракет в Росгосстрахе. С момента запуска программы там заключили более 100 договоров. Возможность оформить новый полис и условия покрытия уточняйте по конкретному адресу.
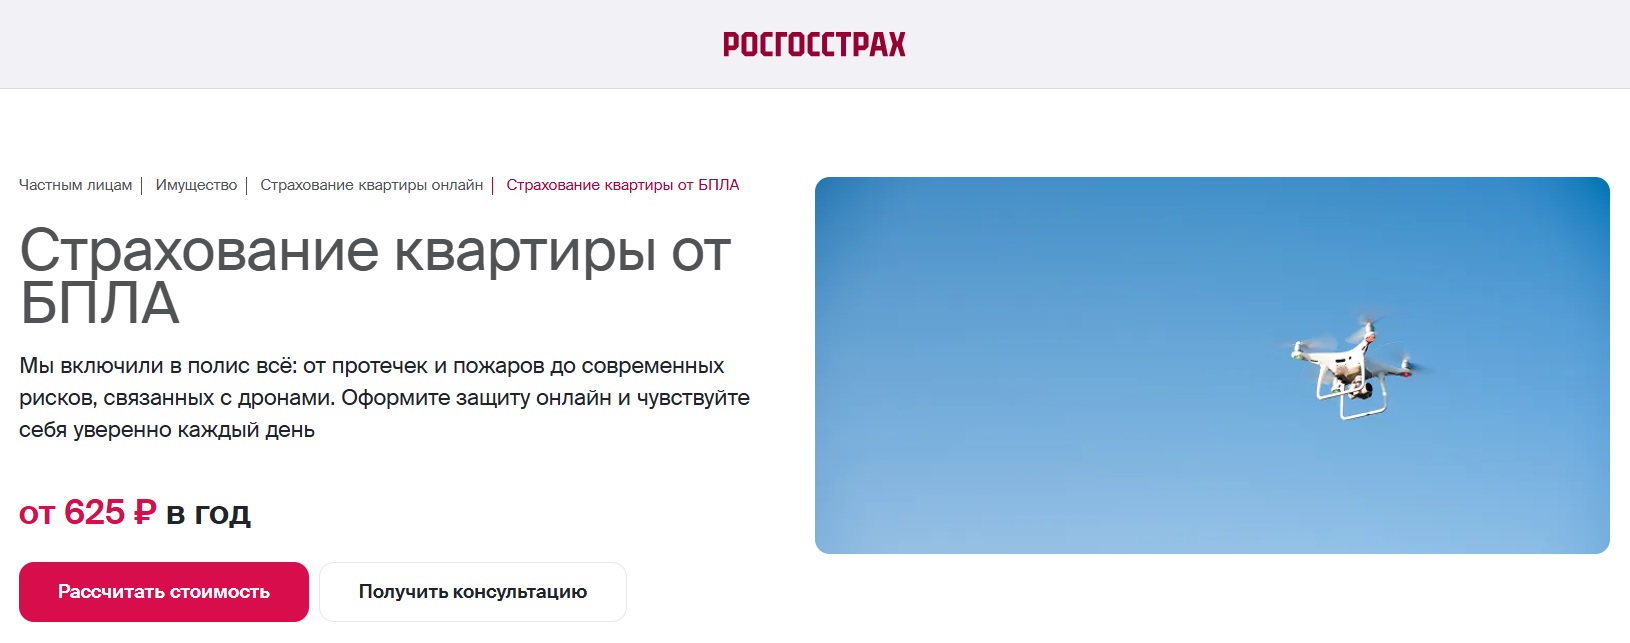
Оформить страхование недвижимости от БПЛА в Крыму и Севастополе можно в Росгосстрахе. Источник: сайт Росгосстрах
Механизм господдержки для новых регионов
Согласно письму Минфина от 20 мая 2026 года №05-04-06/42649, в ДНР, ЛНР, Запорожской и Херсонской областях на 2026 год продлена поддержка страхования определенных грузов и перевозящего их транспорта. Военные риски включают без доплаты. Лимиты — до 100 млн рублей на транспортную единицу и на товары первой необходимости. Отдельная программа охватывает жилищное строительство. Эти механизмы не заменяют страховку личного жилья.
Механизм с лимитом до 100 млн рублей предназначен для определенных грузов и транспорта, участвующего в перевозках. Он не распространяется на страхование личных квартир и домов граждан. Поддержка жилищного строительства действует отдельно и касается строительных работ, а не полисов собственников жилья.
Что делать при отказе в выплате
Если страховая компания отказала в выплате, запросите письменный отказ с указанием пунктов договора и документов, на которых основано решение.
Как доказать страховой случай
Сопоставьте причину ущерба с покрытием и исключениями. Если полис покрывает падение БПЛА, но не теракт, запросите документы МЧС или полиции. Формулировки страховщика недостаточно. Фотографии подтверждают повреждения, а заключение эксперта помогает обосновать их причину и стоимость ремонта.
Какие документы собрать
Подготовьте:
- полис, условия страхования и подтверждение оплаты;
- документы на имущество;
- фотографии и акт осмотра повреждений;
- документы полиции или МЧС о происшествии;
- расчет ущерба, отказ и переписку.
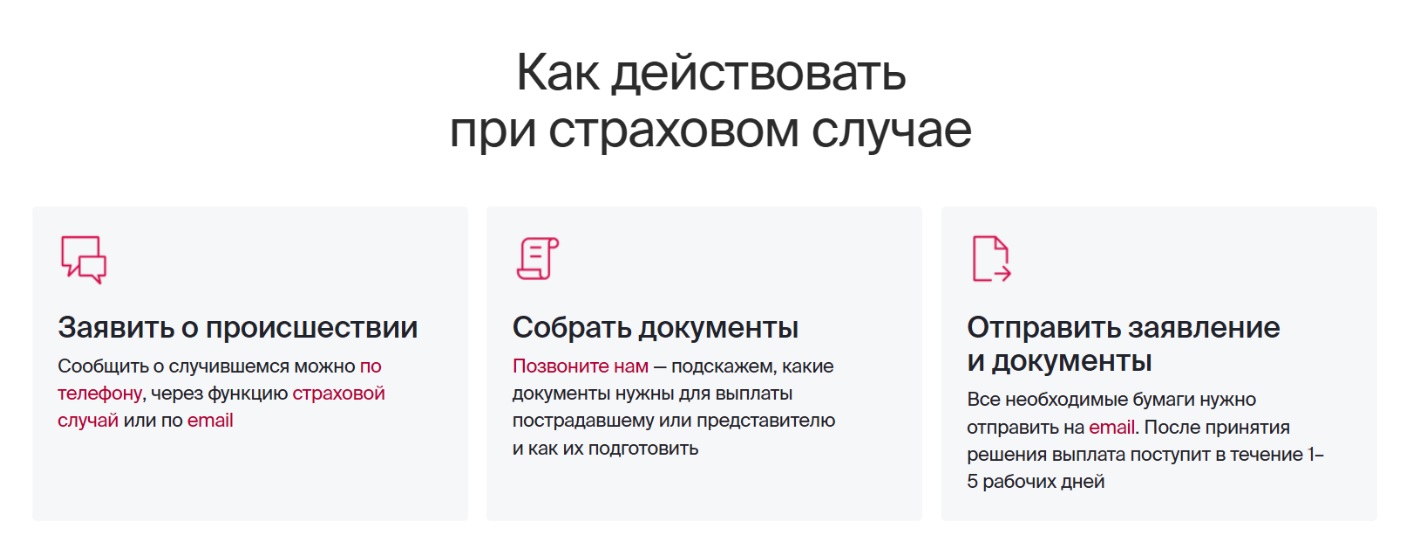
Порядок действий и перечень документов при страховом случае уточняйте у страховщика.
Куда жаловаться, если страховая отказывает
Если страховая компания отказала в выплате:
- Направьте страховщику претензию с требованием выплаты и доказательствами.
- При отказе или пропуске срока ответа обратитесь к финансовому уполномоченному. Требования на сумму до 500 000 рублей он рассматривает бесплатно. Срок ответа — до 15 рабочих дней при электронной подаче.
- При большей сумме или несогласии с решением обращайтесь в суд.
Что делать, если у вас ипотека и старый полис
Требования банков с 1 ноября 2026 года. Сбер будет принимать полисы только с защитой от атак БПЛА, терактов и диверсий. Однако старые ипотечные полисы СберСтрахования остаются в силе без переоформления. Для действующего полиса другой компании запросите у банка письменное разъяснение, сообщение Сбера не устанавливает порядок их досрочной замены.
Как переоформить полис без повышения ставки:
- Уточните требования банка к рискам, страховой сумме и страховщику.
- Попросите страховую расширить покрытие дополнительным соглашением. Если это невозможно, согласуйте с банком новый полис.
- Не допускайте перерыва между договорами.
- Передайте полис и подтверждение оплаты банку, убедитесь, что документы приняты.
Защита залога и страхование жизни — разные договоры. Отсутствие полиса на недвижимость может повлечь неустойку, а отсутствие страхования жизни — повышение ставки по условиям кредитного договора.
Кому и зачем нужна страховка от БПЛА
Полис позволяет возместить ущерб от беспилотника в пределах выбранного покрытия. Чтобы оценить свою страховую защиту:
- Проверьте риски и исключения. Найдите условия о БПЛА, терактах и диверсиях. Одного упоминания падения летательных аппаратов недостаточно.
- Уточните требования банка. С 1 ноября 2026 года Сбер будет принимать ипотечные полисы с этими рисками. Старые полисы СберСтрахования переоформлять не требуется.
- Запросите условия по своему адресу. Проверьте доступность страховки, цену и лимиты. При необходимости согласуйте расширение покрытия или замену полиса.
- При ущербе соберите доказательства. Зафиксируйте повреждения, получите документы о происшествии и подайте заявление страховщику в срок, установленный договором.
- Оспорьте необоснованный отказ. Начните с претензии. Далее обратитесь к финансовому уполномоченному, если спор входит в его полномочия, или в суд. Жалобу в Банк России можно подать дополнительно.
Сохраните статью. Если наступит страховой случай, у вас будет готовый алгоритм действий.
Комментарии: 0
Написать комментарий