
С 1 октября 2026 года вступает в силу переходное ограничение для микрофинансового рынка. Клиент с двумя непогашенными дорогими займами не сможет оформить третий.
Разбираем, кого именно коснется правило, как оно соотносится с банковскими кредитами и что делать, если клиент оказался в долговой цепочке.
Что меняется с 1 октября
Речь идет о первом этапе реформы микрофинансового рынка. Подписанный в конце 2025 года закон №545-ФЗ разбит на два временных отрезка.
- С 1 октября 2026 года по 1 апреля 2027 года.
- С 1 апреля 2027 года и далее.
На первом этапе МФО не сможет выдать новый потребительский заем, если складываются три условия одновременно:
- клиент обращается именно в микрофинансовую организацию;
- полная стоимость кредита по новому договору выше 200% годовых;
- у человека уже есть два непогашенных договора потребительского кредита или займа, и ПСК по каждому превышает 200% годовых.
Важная деталь, которую часто упускают. Два предыдущих дорогих договора не обязательно должны быть оформлены в МФО. Закон говорит о договорах с любой кредитной организацией или микрофинансовой организацией. То есть один из них мог быть заключен с банком. Значение имеет не место оформления, а наличие непогашенного обязательства и уровень ПСК.
Ограничение не аннулирует уже действующие договоры. Оно не списывает задолженность и не меняет график платежей. Речь только о новой выдаче.
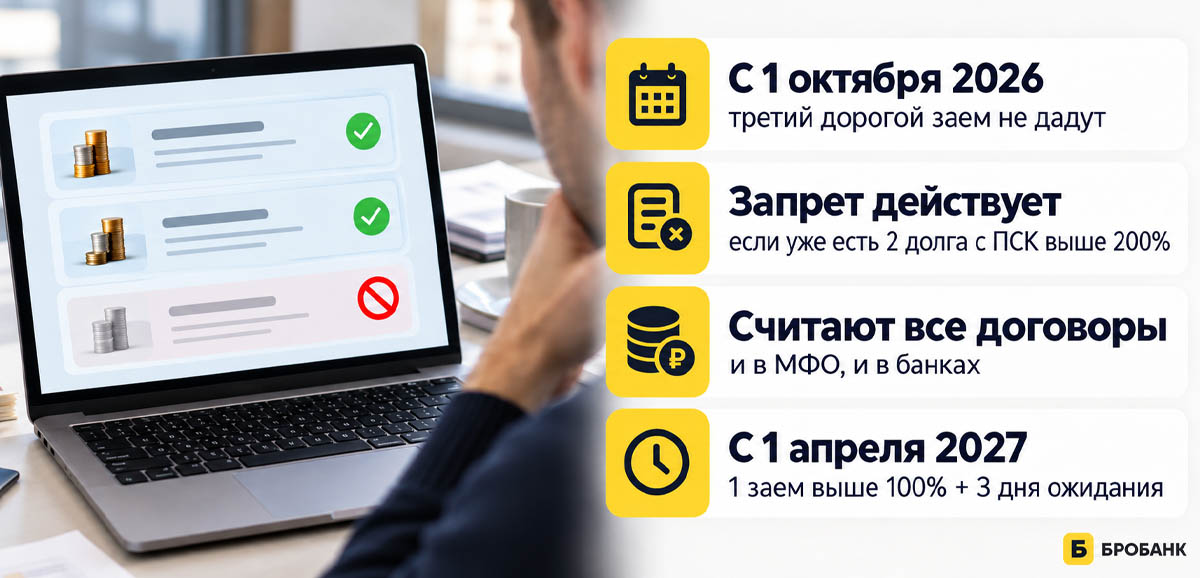
Как изменятся правила выдачи микрозаймов с 1 октября 2026 года
Как правило работает на практике
| Ситуация | Что произойдет с новой заявкой |
| Один действующий договор с ПСК выше 200% | Запрет не действует |
| Два действующих договора с ПСК выше 200% | Новый дорогой заем выдать нельзя |
| Два займа, но дороже порога только один | Запрет не действует |
| Два дорогих договора в разных компаниях | Новый дорогой заем выдать нельзя |
| МФО предлагает договор с ПСК не выше 200% | Этот конкретный запрет не действует |
Последняя строка не означает автоматического одобрения. МФО все равно будет оценивать клиента по своим правилам. И если два дорогих займа приводят к чрезмерной нагрузке на семейный бюджет, третий договор с ПСК чуть ниже порога проблему не решит, а лишь усугубит ситуацию.
Как понять, попадает ли заем под порог
Главный ориентир — не ставка из рекламы и не обещание «первый заем без процентов». Закон оперирует полной стоимостью кредита. ПСК учитывает все платежи заемщика по договору и позволяет сравнивать между собой разные кредитные продукты.
Показатель указывают в квадратной рамке в правом верхнем углу первой страницы договора. В рублях и в процентах годовых. Это требование закреплено в правилах раскрытия информации, которые разъясняет проект Банка России «Финансовая культура».
Для переходного ограничения важен строгий порог. ПСК должна превышать 200% годовых. Формулировка «200% и выше» была бы неточной: ровно 200% под запрет не попадает.
Перед новой заявкой проверяйте по каждому действующему договору несколько параметров. ПСК на первой странице. Наличие непогашенной задолженности. Статус договора: закрыт он полностью или внесен только очередной платеж. И то, как обязательство отражено в кредитной истории.
Куда смотреть в первую очередь
- Первая страница договора — квадратная рамка с ПСК.
- Личный кабинет кредитора — остаток долга и статус договора.
- Кредитный отчет — все действующие обязательства.
- Справка от кредитора — подтверждение полного погашения.
Как МФО узнает о двух дорогих договорах
Микрофинансовая организация не полагается только на слова клиента. С 1 октября она должна запросить сведения об обязательствах во всех квалифицированных бюро кредитных историй. Это требование части 6 статьи 4 закона №545-ФЗ.
Кредитная история одного человека может храниться в нескольких БКИ. Сначала через Госуслуги нужно узнать список бюро, затем в каждом из них запрашивают отчет. Банк России напоминает: кредитный отчет в каждом БКИ можно получить бесплатно дважды за календарный год. На бумаге бесплатно можно получить не более одного отчета.
Если старый заем уже погасили, но в отчете он числится как действующий, запросите у кредитора подтверждение полного исполнения обязательств. Затем оспорьте неверную запись у источника данных или в БКИ. И только после этого подавайте новые заявки на займы.
Кредитные линии от МФО
Здесь остается неопределенность. В материалах Банка России нет однозначного ответа, как переходное правило применят к новому траншу по кредитной линии, открытой до 1 октября.
В обзоре за II квартал 2026 года Банк России сообщил, что объем фактически выданных траншей в рамках открытых лимитов составил 59% общего объема выдач гражданам за квартал. Средний срок действия лимитов, открытых во II квартале 2026 года, составил шесть лет. А 83% объема открытых лимитов пришлось на договоры с ПСК выше 250% годовых.
Закон запрещает согласовывать индивидуальные условия и выдавать новый дорогой потребительский заем при двух непогашенных дорогих договорах. Но из текста закона и проверенных материалов регулятора нельзя однозначно заключить, будет ли каждый новый транш по ранее открытой линии проходить ту же проверку.
До появления официального разъяснения не считайте погашение одного транша закрытием всей линии. Проверьте в договоре и кредитном отчете, прекращено ли обязательство полностью. Если лимит остается открытым, можно запросить у МФО письменное подтверждение статуса договора.
Что делать, если дорогих займов уже два
Сначала нужно остановить наращивание обязательств. Новый заем с ПСК 199,9% формально под этот конкретный запрет не попадает. Но ежемесячную нагрузку он может сделать еще выше.
Затем действуйте по порядку.
- Получите через Госуслуги список БКИ, где хранится кредитная история.
- Запросите отчеты и найдите все действующие кредитные договоры.
- Сверьте ПСК, остаток долга и статус каждого обязательства с договорами и личными кабинетами кредиторов.
- Если погашенный договор отражен неверно, запросите подтверждение у кредитора и подайте заявление на исправление.
- Если денег на текущие платежи не хватает, свяжитесь с кредиторами и разберите доступные варианты урегулирования.
- Если заемные деньги не нужны, дополнительной защитой станет самозапрет на кредиты и займы. Он не аннулирует старые долги, но обязывает кредиторов отказать в новых договорах.
Что касается пролонгации, то право на отсрочку у клиента сохраняется, оформить ее можно до пяти раз в год. Но обращаться в МФО нужно заранее, до появления просрочки. Это не прощение долга, а пересмотр графика.
Какие правила с 1 апреля 2027 года
Текущий этап временный, и переносить его логику на апрель 2027 года нельзя. Изменятся и порог, и допустимое число одновременных дорогих обязательств.
С 1 апреля 2027 года МФО не сможет одобрить заявку с ПСК выше 100% годовых, пока полностью не прекращены обязательства по предыдущему договору с ПСК выше 100%. Новый договор можно будет заключить не ранее четвертого календарного дня после полного прекращения предыдущих обязательств. Это следует из статьи 2 закона №545-ФЗ.
Банк России в своих разъяснениях называет этот механизм трехдневным периодом охлаждения. Формулировки не противоречат друг другу: если обязательство прекращено 1-го числа, отсчет идет со следующего дня, и оформить новый договор можно 5-го числа. То есть между погашением и новой выдачей проходит три полных дня.
Проще говоря, вместо правила «не больше двух договоров дороже 200%» появится правило «один договор дороже 100% плюс период охлаждения». Порог снизится, а требования станут жестче.
Что еще поменялось на рынке МФО
Реформа не сводится к одному ограничению. Изменения накапливались с начала 2026 года, и часть из них уже действует.
- С 1 января 2026 года микрозайм до 50 000 рублей выдают только с подтверждением дохода либо с расчетом нагрузки по среднедушевому доходу в регионе.
- С 1 марта 2026 года онлайн-выдача займов требует идентификации клиентов через Единую биометрическую систему.
- С 1 апреля 2026 года максимальная переплата по потребительским займам сроком до года снижена со 130% до 100% от суммы долга. Правило распространяется только на договоры, заключенные после 1 апреля 2026 года. Для более ранних договоров действуют прежние ограничения.
- С 1 июля 2026 года МФО запрещено проставлять за клиента согласие на дополнительные услуги. Каждое согласие оформляют отдельным действием заемщика.
- С 1 октября 2026 года вводят ограничение на третий дорогой заем.
Штраф за просрочку по микрозайму не может превышать 20% годовых от суммы просроченной задолженности, если проценты в этот период начисляют. Если проценты не начисляют, применяется ставка 0,1% в день.
Для бизнеса условия, наоборот, смягчили. Предельная сумма займа для индивидуальных предпринимателей и юридических лиц выросла с 5 до 15 млн рублей.
Хронология изменений
| Дата | Что меняется |
| 1 января 2026 | Займы до 50 000 рублей только с подтверждением дохода |
| 1 марта 2026 | Онлайн-выдача через Единую биометрическую систему |
| 1 апреля 2026 | Максимальная переплата снижена до 100% от суммы долга для новых договоров |
| 1 июля 2026 | Запрет на автоматическое согласие по допуслугам |
| 1 октября 2026 | Не более двух дорогих займов одновременно |
| 1 апреля 2027 | Не более одного займа с ПСК выше 100% плюс трехдневный период охлаждения |
Если вы планируете оформить первый заем и хотите разобраться в предложениях для новых клиентов, загляните в наш каталог. На Бробанк.ру собраны популярные займы без процентов для новых клиентов. Сравнивайте условия и требования к заемщикам, подавайте заявку онлайн и получайте деньги на карту уже через несколько минут.

Комментарии: 0
Написать комментарий