
Государственная Дума приняла во втором и третьем чтениях закон, который меняет привычные ориентиры для тех, кто хранит деньги в банке или планирует покупку жилья. Речь о повышении лимитов страхового возмещения.
Для долгосрочных рублевых вкладов лимит вырастет с 1,4 млн до 2 млн рублей. Для счетов эскроу, которые используют при сделках с недвижимостью, лимит увеличат втрое: с 10 млн до 30 млн рублей. Изменения начнут действовать с 1 января 2027 года. Новые правила будут применять к страховым случаям, наступившим после этой даты.
Что изменилось в системе страхования вкладов
Система страхования вкладов в России работает не первый год. Базовый лимит в 1,4 млн рублей знаком большинству вкладчиков. Однако он распространяется на все вклады клиента в одном банке в совокупности. Если сумма больше, излишек остается без страховой защиты.
Новый закон вводит отдельный, более высокий порог для определенных видов сбережений. Это не отменяет прежний лимит для обычных вкладов до востребования или краткосрочных депозитов. Но дает дополнительные гарантии тем, кто готов разместить деньги на длительный срок.
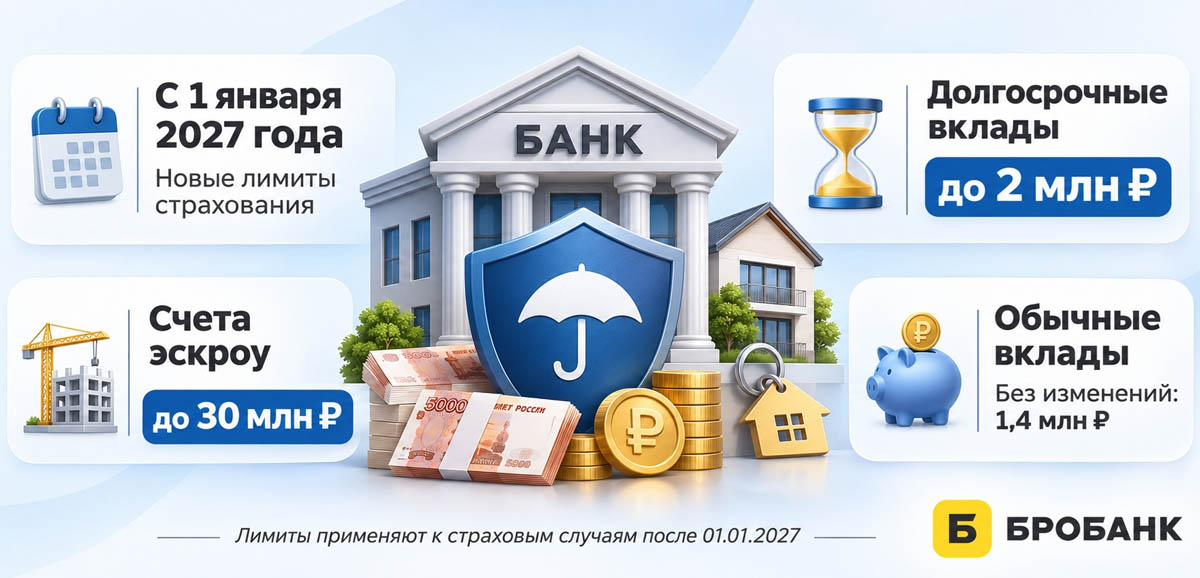
Новые лимиты страхования вкладов и счетов эскроу с 1 января 2027 года
Какие вклады попадают под новый лимит в 2 млн рублей
Под такую защиту попадают два вида рублевых сбережений:
- вклады физических лиц, включая индивидуальных предпринимателей, адвокатов и нотариусов, открытые на срок более трех лет. При досрочном возврате всей суммы или ее части проценты должны выплачивать по ставке не выше, чем по вкладам до востребования;
- вклады, удостоверенные безотзывными сберегательными сертификатами, внесенные на срок от одного года до трех лет включительно.
Возмещение по этим двум категориям будут рассчитывать и выплачивать отдельно от возмещения по иным вкладам. То есть клиент, у которого есть обычный вклад на 1,4 млн и долгосрочный вклад на 2 млн, при наступлении страхового случая сможет получить возмещение по обоим, но в рамках действующих лимитов.
Почему лимит по счетам эскроу вырос до 30 млн рублей
Счета эскроу открывают для расчетов по договорам участия в долевом строительстве, купли-продажи недвижимости или строительного подряда. Деньги на них блокируются до выполнения обязательств. Прежний лимит в 10 млн рублей перестал соответствовать реальности на рынке жилья. Стоимость квартир в крупных городах давно превысила эту сумму.
Председатель Госдумы Вячеслав Володин отметил, что повышение лимита до 30 млн рублей необходимо, чтобы сумма страховки была сопоставима с реальными ценами на жилье. Новый порог позволяет защитить средства большинства покупателей квартир на первичном рынке и участников долевого строительства.
Как это влияет на вас и что делать
Для начала нужно разобраться в собственной структуре сбережений. Если все деньги лежат на одном краткосрочном вкладе или накопительном счете, новый закон ничего не изменит. Повышенный лимит касается только тех, кто готов разместить средства на длительный срок или использует эскроу-счета для сделок с недвижимостью.
Практический смысл закона в том, что он снимает часть страхов у вкладчиков, которые раньше дробили крупные суммы между разными банками или держали свободные деньги дома из-за нежелания выходить за пределы застрахованной суммы.
Что сделать вкладчику до 2027 года
До вступления изменений в силу:
- Изучите условия долгосрочных вкладов, которые банки предлагают сейчас, пока ЦБ РФ не снизил «ключ». Если ставка и срок устраивают, а деньги действительно не понадобятся в ближайшие три года, заключить договор можно, не дожидаясь января. Повышенная страховка появится у вклада автоматически, как только закон заработает. Перезаключать договор не придется.
- Уточните, есть ли у банка безотзывные сберегательные сертификаты. Инструмент встречается не у всех. Если есть, запросите условия: срок, ставку, порядок досрочного возврата.
- Не принимайте поспешных решений. Закон вступает в силу 1 января 2027 года, страховые случаи до этой даты регулируются по старым правилам. Если деньги понадобятся раньше, смысла в долгосрочном вкладе нет вообще.
Что делать покупателю жилья
Для тех, кто планирует покупку квартиры в новостройке или строительство дома, ситуация проще. Счета эскроу открываются автоматически при оформлении сделки. Клиенту не нужно предпринимать дополнительных действий, чтобы попасть под новый лимит.
При выборе банка для эскроу-счета убедитесь, что он участвует в системе страхования вкладов. Это стандартное требование для банков, работающих с эскроу, но дополнительная проверка не помешает.
Что не изменится
Базовый лимит в 1,4 млн рублей остается для всех остальных вкладов. Если клиент разместил сбережения на депозите на год или хранит их на накопительном счете, страховая защита ограничивается этой суммой. Также сохраняется правило: если у человека несколько вкладов в одном банке, страховка покрывает их общую сумму в пределах лимита. Открытие депозитов в разных банках по-прежнему остается способом защитить суммы, которые превышают застрахованный порог.
Отдельно скажем о категориях клиентов. Повышенный лимит распространяется не только на физических лиц. Индивидуальные предприниматели, адвокаты, нотариусы и другие люди, открывшие счета для профессиональной деятельности, тоже попадают под защиту. Это важно для тех, кто держит на банковских счетах деньги, связанные с работой, а не только личные сбережения.
Комментарии: 0
Написать комментарий