
Россияне оформляют ипотеку на длительный срок, и каждый месяц значительная часть бюджета уходит на ее обслуживание. Закрыть кредит раньше срока можно, и у заемщиков есть несколько способов. На результат досрочного погашения влияют ставка по кредиту, доходность вкладов и порядок действий клиента. Нужно понимать, когда и какую сумму вносить, чтобы деньги сокращали переплату, а не гасили уже начисленные проценты.
Ниже разберем способы, которые помогают сэкономить на процентах и сократить срок кредита, а также ситуации, когда от досрочного погашения стоит отказаться, чтобы не потерять деньги. Такой подход позволяет не действовать вслепую, а выбрать стратегию под условия своего кредита и текущую экономическую ситуацию.
- График погашения ипотеки и структура переплаты
- Периодическое частичное досрочное погашение
- Когда вносить досрочный платеж
- Что выгоднее: уменьшать срок или платеж
- Расчет выгоды от частичного досрочного погашения
- Материнский капитал и детские выплаты
- Налоговый вычет по ипотеке: лимиты, расчеты и реальный эффект
- Комплексная стратегия ускоренного погашения
- Когда досрочное погашение невыгодно
График погашения ипотеки и структура переплаты
При аннуитетной схеме платеж остается одинаковым весь срок. В первый год почти весь платеж уходит на проценты, а тело кредита уменьшается медленно. Это объясняет, почему досрочные взносы в начале срока дают больший эффект, чем в конце.
Ключевая ставка Банка России 23 октября 2026 года осталась на уровне 14% годовых. Средневзвешенная ставка по рыночной ипотеке на вторичном рынке составляет около 18,69% годовых. Именно от нее стоит отталкиваться при расчетах, если кредит оформляете сейчас.
Пример. Кредит 3 000 000 рублей на 15 лет под 18,5% годовых. Ежемесячный платеж составит примерно 49 400 рублей. Общая переплата за весь срок превысит 5 890 000 рублей. Клиент вернет банку почти вдвое больше суммы, которую взял.
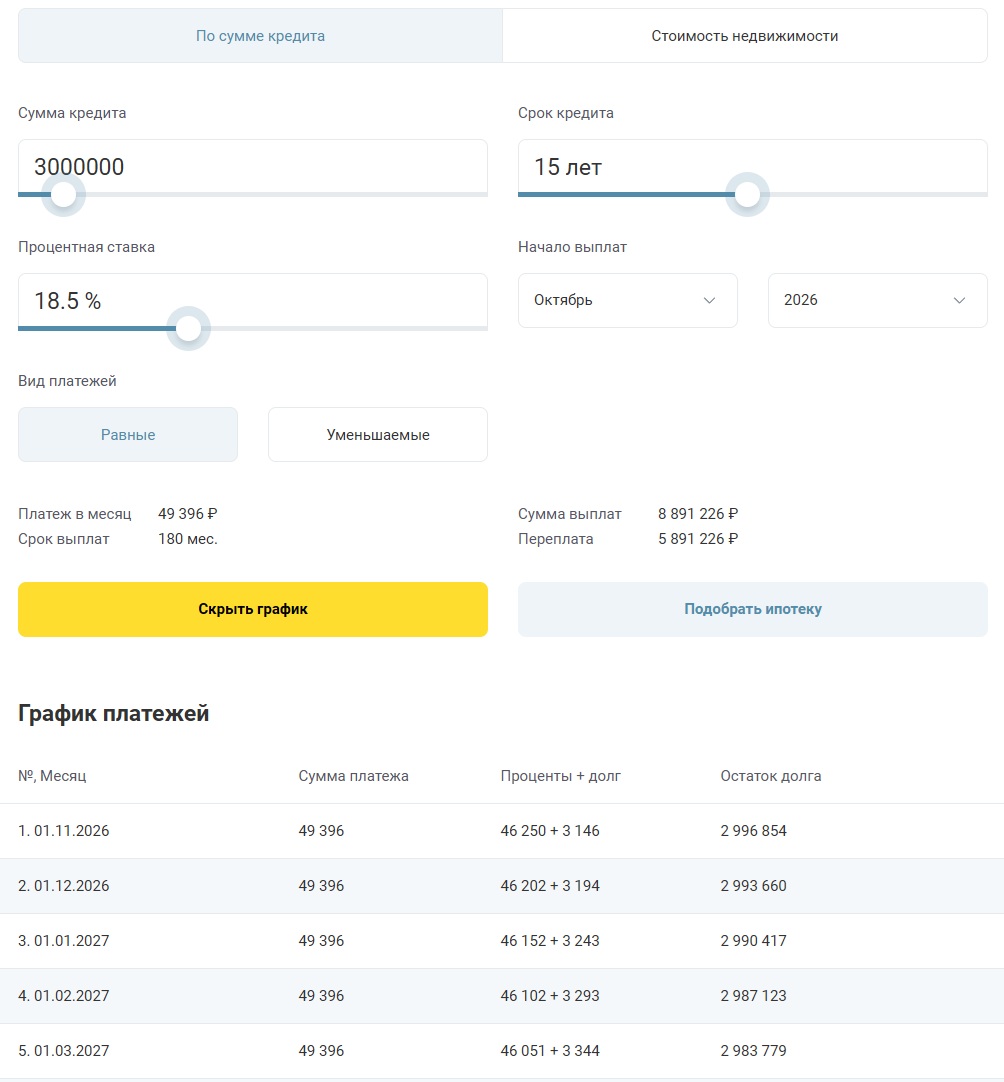
График платежей по ипотеке при аннуитетной схеме
Калькулятор на сайте банка часто показывает платеж по минимальной ставке. Реальный платеж зависит от наличия страховки, платежеспособности и кредитной истории заявителя. Для расчетов используйте независимый калькулятор и указывайте ставку, которую банк озвучил после первичного одобрения. Проверить суммы для своей ситуации можно в ипотечном калькуляторе на Бробанк.ру.
Периодическое частичное досрочное погашение
Любая сумма, внесенная сверх обязательного платежа, идет в тело кредита. Чем меньше основной долг, тем меньше процентов банк начисляет в следующий период. Клиент вправе вносить дополнительные средства хоть каждый месяц и даже несколько раз в месяц.
Право на досрочное погашение закреплено в статье 810 Гражданского кодекса. Банк не может отказать или взять комиссию, если кредит выдан на личные, а не коммерческие цели. Сейчас крупные банки позволяют оформить частичное досрочное погашение онлайн. Подача заявления через мобильное приложение занимает несколько минут.
Размер дополнительного взноса может быть любым. Разовый платеж меняет график, но устойчивый результат дает регулярность. Даже 10 000–15 000 рублей раз в квартал существенно снизят переплату, если вносить их системно.
Пошаговая процедура оформления описана в отдельной инструкции «Досрочное погашение ипотеки».
Когда вносить досрочный платеж
Проценты по ипотеке начисляют ежедневно на остаток долга. Если клиент вносит деньги в середине месяца, часть суммы уходит на погашение процентов, накопленных с предыдущей даты платежа. Только остаток пойдет в тело кредита.
Механика начисления процентов
Кредит работает так, что банк сначала получает свою прибыль в виде процентов, а затем остаток платежа идет на уменьшение долга. При внесении денег в середине месяца клиент фактически оплачивает проценты за прошедшие дни. Сумма, которая могла бы сократить основной долг, уменьшается.
Практическое правило
Как правильно платить ипотеку, чтобы погасить быстрее: вносите дополнительные суммы в дату платежа или на следующий день и выбирайте уменьшение срока. Тогда вся внесенная сумма идет на уменьшение основного долга. Если деньги появились раньше, можно дождаться очередной даты платежа.
Что выгоднее: уменьшать срок или платеж
После частичного досрочного погашения банк пересчитывает график. Клиент выбирает один из двух вариантов: сокращение срока кредита или уменьшение суммы ежемесячного платежа.
Сравнение эффекта двух стратегий
Сравнение на примере. Кредит 3 000 000 рублей под 18,5% годовых на 15 лет. Ежемесячный платеж 49 400 рублей, общая переплата 5 890 000 рублей. После внесения 500 000 рублей:
| Показатель | Без досрочного погашения | Уменьшение платежа | Уменьшение срока |
| Ежемесячный платеж | 49 400 ₽ | 41 200 ₽ | 49 400 ₽ |
| Переплата | 5 890 000 ₽ | 4 970 000 ₽ | 3 230 000 ₽ |
Уменьшение срока экономит около 2,66 миллиона рублей переплаты в этом примере. Уменьшение размера ежемесячного платежа снижает нагрузку на бюджет, но экономия составит около 920 тысяч. Если ваша цель — закрыть кредит быстрее и дешевле, выбор очевиден. Все значения округлены, более точный график может показать калькулятор.
Когда выбирать уменьшение платежа
Уменьшение платежа целесообразно, если ожидается снижение дохода: декрет, смена работы, длительный больничный. Сначала клиент снижает обязательную нагрузку до комфортного уровня, затем возобновляет досрочные взносы с сокращением срока кредитования. Это не идеальный с финансовой точки зрения вариант, но он защищает заемщика от просрочки.
Некоторые банки в договоре предусматривают только один вариант пересчета. Проверьте условия до его подписания или до внесения очередного платежа.
Расчет выгоды от частичного досрочного погашения
Один и тот же рубль экономит разное количество процентов в зависимости от того, когда он попал в тело кредита. В первые годы банк начисляет проценты на большой остаток долга, поэтому каждый дополнительный рубль сокращает базу для начисления и работает на клиента все оставшиеся годы.
К концу срока долг уже небольшой, и проценты начисляют на маленький остаток. Досрочный взнос в этот период почти не снижает общую переплату. Деньги в начале срока работают дольше и на большую сумму долга, деньги в конце — влияния практически не оказывают.
Пример. Кредит 3 000 000 рублей под 18,5% на 15 лет. Внесение 300 000 рублей на первом году сокращает переплату примерно на 500 000 рублей. Та же сумма на 13-м году экономит около 60 000. Разница почти восьмикратная. Дополнительные взносы имеют смысл в начале срока. Цифры примерные, точный расчет покажет калькулятор.
Если вносить 20 000 рублей ежеквартально с первого года, к концу пятого года срок сокращается примерно на два с половиной года. Точные значения зависят от ставки по кредиту и даты внесения.
Материнский капитал и детские выплаты
С 1 февраля 2026 года материнский капитал на первого ребенка составляет 728 921,90 рубля. На второго ребенка, если право на капитал ранее не возникало, — 963 243,17 рубля. Если семья уже получала капитал на первого, при рождении второго положена доплата 234 321,27 рубля.
Эти средства можно направить на частичное досрочное погашение ипотеки. Банк пересчитает график, а клиент выберет, что уменьшать: срок или платеж.
Отдельная мера действует для многодетных семей. При рождении третьего или последующего ребенка с 1 января 2019 года по 31 декабря 2030 года семья может получить 450 000 рублей на погашение ипотеки. Кредитный договор должен быть заключен до 1 июля 2031 года. Средства направляют на погашение действующего ипотечного кредита, в первую очередь на уменьшение основного долга.
Материнский капитал не облагается налогом и не считается доходом при оценке платежеспособности.
Налоговый вычет по ипотеке: лимиты, расчеты и реальный эффект
С 2025 года в России действует прогрессивная шкала НДФЛ: ставки 13%, 15%, 18%, 20%, 22%. От применяемой ставки зависит максимальная сумма налогового вычета. Лимиты остаются прежними: 2 000 000 рублей — на покупку жилья, 3 000 000 рублей — на уплаченные проценты по ипотеке.
Как рассчитывают суммы возврата
Возврат равен фактически уплаченному НДФЛ, но не больше суммы, рассчитанной с учетом лимитов и вашей налоговой ставки. Например, при ставке 15% максимальный возврат составит 300 000 рублей за покупку жилья и 450 000 рублей за проценты. Но если за год вы уплатили в бюджет меньше, чем эти суммы, вернуть сможете только фактически уплаченное. Остаток переносится на следующие годы.
В таблице указаны максимально возможные суммы возврата для разных ставок:
| Ставка НДФЛ, % | Максимум за покупку жилья, рублей | Максимум за проценты, рублей | Итого, рублей |
| 13 | 260 000 | 390 000 | 650 000 |
| 15 | 300 000 | 450 000 | 750 000 |
| 18 | 360 000 | 540 000 | 900 000 |
| 20 | 400 000 | 600 000 | 1 000 000 (расчетно) |
| 22 | 440 000 | 660 000 | 1 100 000 (расчетно) |
Важные особенности:
- Вычет не гасит кредит автоматически. Это возврат уже уплаченного НДФЛ: либо через ФНС по декларации, либо через работодателя, чтобы временно не удерживали налог. Сэкономленные деньги вы можете самостоятельно направить на досрочное погашение, тогда долг будет снижаться быстрее.
- Перенос остатков. По вычету на покупку жилья остаток лимита можно перенести на другой объект. По процентам вычет дают только по одному кредиту, перенос остатка на другой объект не предусмотрен.
- Упрощенный порядок. ФНС может сформировать предзаполненное заявление в личном кабинете, если у нее есть сведения от банка.
Таким образом, таблица отражает предельные суммы возврата, а реальная выплата зависит от вашего фактического НДФЛ за год.
Как направить вычет на досрочное погашение
Полученные деньги разумно сразу направлять на досрочное погашение, если ставка по ипотеке выше текущей доходности вкладов.
Оба супруга, выступающие созаемщиками по ипотеке, вправе оформить налоговый вычет при условии, что каждый из них является налоговым резидентом РФ и уплачивает НДФЛ. При этом каждый супруг может воспользоваться своим личным лимитом, поэтому суммарно семья вправе претендовать на вдвое большие суммы.
Комплексная стратегия ускоренного погашения
Сочетание нескольких инструментов сокращает срок кредита заметнее, чем каждый по отдельности. Порядок действий выглядит так:
- Вносите дополнительные суммы сразу после даты платежа, выбирая уменьшение срока.
- Направьте материнский капитал на погашение тела кредита при первой возможности.
- Оформляйте налоговый вычет ежегодно и сразу направляйте его на досрочное погашение ипотеки.
- Если ставка по вкладу хотя бы на 2–3 п.п. после вычета налога выше ставки по ипотеке, сначала накопите сумму на депозите, получите дополнительный доход и затем разово внесите платеж по кредиту.
Пример. Жилищный кредит на 3 000 000 рублей под 18,5% годовых на 15 лет. Клиент вносит материнский капитал 728 000 рублей на второй год и ежегодно направляет на досрочное погашение ипотеки налоговый вычет 260 000 рублей. В итоге срок кредита сокращается примерно на 2–2,5 года. Значения ориентировочные, более точный расчет покажет калькулятор.
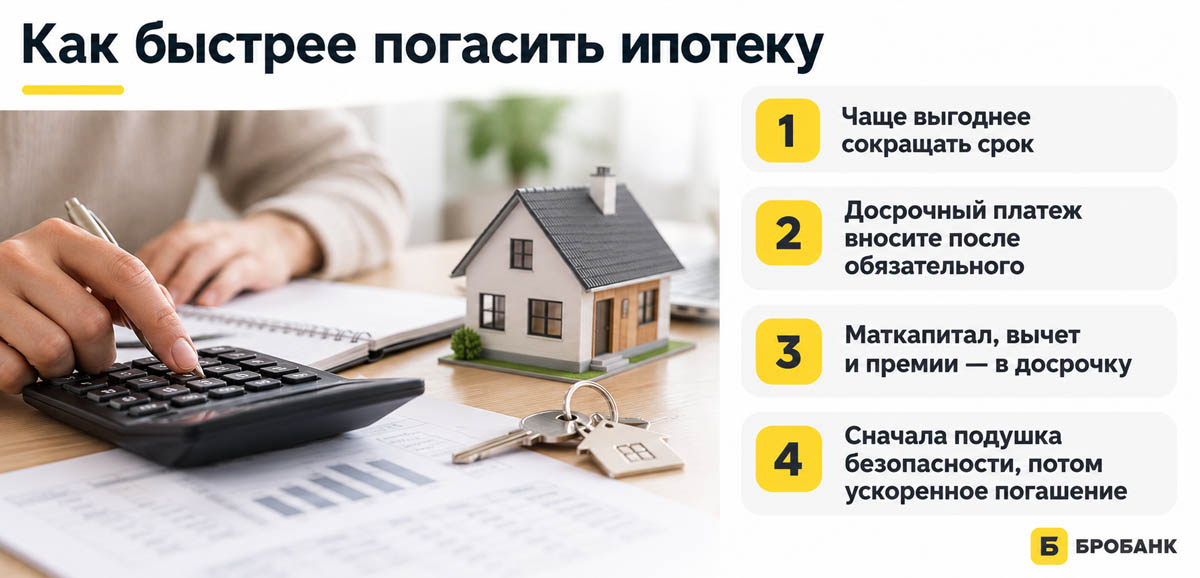
4 правила, которые помогут быстрее погасить ипотеку
Когда досрочное погашение невыгодно
Если есть свободные деньги, при рыночной ставке по ипотеке 18% и выше их выгоднее направить на досрочное погашение, а не на вклад. Экономия на процентах превышает доходность большинства доступных инструментов.
Льготная ставка против вклада
Ситуация меняется, если жилищный кредит оформлен по льготной программе. С 1 октября 2026 года условия семейной ипотеки привязаны к количеству детей и региону. В большинстве регионов семьи с одним ребенком до семи лет могут оформить кредит под 10% годовых, с двумя — под 8%, с тремя — под 6%, с четырьмя — под 4%, с пятью и более — под 2%.
При ставке 2–6% годовых досрочное погашение ипотеки проигрывает вкладу. Максимальная ставка по вкладам в топ-10 банков в октябре 2026 года составляет 14,7%. Если клиент направит 500 000 рублей на вклад под 14,7%, за год получит около 73 500 рублей дохода. При этом досрочное погашение ипотеки под 6% сэкономит только 30 000 рублей процентов. Разница — в пользу вклада.
Инфляция постепенно обесценивает деньги и фиксированный ипотечный платеж. Если цены и зарплаты растут на 6–8% в год, а платеж по кредиту не меняется, то со временем он занимает все меньшую долю дохода. Сегодня платеж в 49 400 рублей может забирать половину зарплаты, а через пять лет при той же сумме — уже треть или четверть. Кредит не становится дешевле в рублях, но нагрузка на бюджет слабеет.
Когда досрочное погашение все равно оправдано
Есть и нематериальные причины гасить досрочно даже льготный кредит. Психологический комфорт от отсутствия долга, необходимость снять обременение для продажи квартиры, желание упростить финансовое планирование. Эти аргументы не отменяют математику, но объясняют решение заемщика.
Однако спешить не стоит, если у клиента есть кредитные карты или потребительские кредиты под более высокий процент. Сначала нужно закрыть их. Ипотека под 18% годовых остается дорогой, но кредитка под 30–40% обходится еще дороже.
Перед досрочным погашением проверьте, есть ли у вас резервный фонд. Это сумма, которая покрывает 3–6 месяцев обязательных расходов: платежи по ипотеке и другим кредитам, коммунальные услуги, продукты, транспорт, лекарства. Если такой подушки нет, свободные деньги лучше сначала направить на ее формирование.
Причина в том, что досрочное погашение уменьшает долг, но не создает запаса на случай временной потери дохода. Если клиент отправляет все свободные средства на погашение ипотеки, а через месяц остается без работы или сталкивается с крупной незапланированной тратой, закрывать текущие расходы придется новым кредитом, часто — под более высокий процент.
Резервный фонд хранится на накопительном счете или вкладе с возможностью снятия без потери процентов. Он не приносит большого дохода, но защищает от инфляции и долговой спирали. Когда подушка сформирована, свободные деньги можно направлять на досрочное погашение кредита, не рискуя бюджетом.
Стратегия ускоренного погашения состоит из нескольких простых шагов:
- Вносить дополнительные суммы в дату платежа или сразу после нее.
- При досрочном погашении выбирать уменьшение срока.
- Использовать материнский капитал и налоговый вычет при первой возможности.
- Проверять, что свободные деньги не пригодятся в ближайшие месяцы. Резервный фонд важнее досрочного погашения.
- Сравнивать ставку по ипотеке с доходностью вкладов. При льготной ставке ниже 10% досрочное погашение может проигрывать депозиту.
Если все условия соблюдены, кредит можно закрыть на несколько лет быстрее и сократить переплату на сотни тысяч рублей.
Частые вопросы
Источники:
- Статья 810 Гражданского кодекса РФ — право заемщика на досрочное погашение кредита.
Комментарии: 10
Обновили статью 24.10.2026 года. Актуализировали ставки, суммы материнского капитала и лимиты налогового вычета с учетом прогрессивной шкалы НДФЛ. Добавили новые разделы о дате внесения досрочного платежа, сравнении вариантов и ситуациях, когда досрочное погашение невыгодно.
здравствуйте, скажите пожалуйста, я так понимаю, если я преобрела квартиру в сентябре 2023 года, то соответственно единственным чем я могу воспользоваться это досрочно гасить, потомц что налоговый высчет мне еще не положено делать верно? я еще не совсем поняла по высчетам на проценты?
Ирина, здравствуйте. Рекомендуем ознакомиться с нашими материалами «Налоговый вычет при покупке квартиры в ипотеку», «Как получить налоговый вычет в 2024 году», «Налоговый вычет через Госуслуги» и «Имущественный налоговый вычет».
Интересный у вас пример, у нас ипотека 4800000 на 30 лет, процент 11.2 , платёж 46500 из них 860 основной долг остальное проценты, я в шоке если честно. Уж очень маленький основной долг почему?
Денис, здравствуйте. В первую половину срока кредитования основная часть ежемесячного платежа идет на уплату процентов. На погашение тела кредита направляется только небольшая сумма. Вы можете самостоятельно рассчитать график платежей, размер процентов и долга в каждом платеже, а также сумму переплаты на нашем онлайн-калькуляторе.
Здравствуйте! Хочу узнать о способах досрочного погашения ипотеки.
Виктория Евгеньевна, добрый день. Порядок досрочного погашения ипотечного кредита можно узнать в своем банке. Как правило, необходимо заранее написать заявление о намерении внести платеж вне графика.
Можно ли вернуть мужу право быть созаемщиком если при покупке квартиры в ипотеку был составлен брачный контракт т.е аннулировать брачный контракт
Уважаемый автор, да, но изменение количества и созаемщиков по кредитному договору возможно только с согласия банка. Для этого вам необходимо собрать необходимые документы и обратиться с соответствующим заявлением к менеджеру по обслуживанию ипотечного кредитования по месту выдачи кредита.
У меня сейчас ипотека в РНКБ. Статья очень полезная, надо будет попробовать. Спасибо!