
По программе долгосрочных сбережений (ПДС) государство может добавлять до 36 000 рублей в год. Женщины могут обратиться за выплатами уже с 55 лет, мужчины — с 60. Но если не разобраться в условиях, можно потерять часть дохода или налоговый вычет.
Сумма на счете ПДС не всегда равна той, которую можно забрать сразу. Разбираем пять ограничений программы и показываем, что проверить в договоре до первого взноса.
- Ловушка №1. Доплату до 36 000 рублей нельзя снять отдельно
- Ловушка №2. В 55 или 60 лет фонд может не выдать всю сумму сразу
- Ловушка №3. Ранние выплаты могут заставить вернуть налоговый вычет
- Ловушка №4. При досрочном выходе вам могут вернуть меньше, чем на счете
- Ловушка №5. ПДС не вклад: доходность меняется, а остаток наследуется не всегда
- Три ситуации, когда с ПДС лучше не спешить
- Что проверить в договоре до первого взноса
- Кому подойдет ПДС, а кому лучше вклад
Кратко: в чем подвох ПДС для пенсионеров
- Господдержку до 36 000 рублей зачисляют на счет ПДС и выплачивают в составе сбережений.
- Если из доходов только государственная пенсия, вернуть НДФЛ по взносам в ПДС не получится.
- Женщины с 55 лет и мужчины с 60 лет могут получить выплаты, обычно частями.
- После назначения выплат со следующего года прекратятся доплаты по всем договорам ПДС.
- При досрочном получении выкупной суммы можно потерять часть дохода и будущие доплаты.
- После назначения пожизненных выплат остаток сбережений нельзя унаследовать.
Ловушка №1. Доплату до 36 000 рублей нельзя снять отдельно
Участвовать в ПДС и получать господдержку могут и работающие, и неработающие пенсионеры. Договор заключают с негосударственным пенсионным фондом (НПФ). Для доплаты нужно внести за календарный год не менее 2 000 рублей по одному или нескольким договорам. Максимум 36 000 рублей в год действует на все договоры вместе. Десятилетний срок господдержки отсчитывают с года, следующего за первым личным взносом. Сумма доплаты зависит от ваших доходов и взносов.
Пример. Анне 58 лет, она не работает и получает пенсию. В 2026 году она внесла в ПДС 36 000 рублей. Если по ее доходу положена доплата рубль за рубль, на счет ПДС в 2027 году поступят еще 36 000 рублей. Чтобы получить эти деньги, Анне нужно обратиться за выплатами по ПДС.
Если Анна ничего не внесет, доплаты не будет. Перевод накопительной пенсии из системы обязательного пенсионного страхования (ОПС) не учитывают при расчете софинансирования.
Важно. У прежней программы софинансирования пенсии, в которую можно было вступить до конца 2014 года, действовали другие правила и лимиты. Как рассчитывают доплату по ПДС, объясняет Банк России.
Ловушка №2. В 55 или 60 лет фонд может не выдать всю сумму сразу
Женщины могут обратиться за выплатами по ПДС с 55 лет, мужчины — с 60 лет. Еще одно основание — 15 лет действия договора. При последовательном переводе сбережений из одного фонда в другой срок считают с первого договора. Выплаты могут назначить частями.
Как фонд будет выплачивать деньги
НПФ может платить деньги каждый месяц всю жизнь или в течение определенного срока. По общему правилу выплаты на срок назначают минимум на десять лет, но договор может предусматривать другой вариант.
Весь остаток выплачивают сразу, если расчетный пожизненный платеж меньше 10% федерального прожиточного минимума пенсионера на дату обращения. Договор может предусматривать разовую выплату и при большей сумме, если прошло 15 лет.
Пример. Женщине 56 лет, и на ее счете ПДС уже накопилась крупная сумма. Она вправе обратиться за выплатами по возрасту, но фонд не обязан выдать весь остаток сразу. Чтобы понять, сколько денег она получит, стоит запросить у НПФ сумму на счете и расчет доступных вариантов выплат.
Когда прекратится господдержка
Если НПФ назначит вам выплаты, со следующего календарного года государство перестанет добавлять деньги по всем вашим договорам ПДС, включая новые. Например, если выплаты назначили в 2026 году, господдержки в 2027 году уже не будет. Если рассчитываете на первую доплату за взносы 2026 года, уточните в фонде, когда ее зачислят, прежде чем подавать заявление на выплаты.
Ловушка №3. Ранние выплаты могут заставить вернуть налоговый вычет
Господдержка и налоговый вычет — разные льготы. Государственные пенсии не облагаются НДФЛ. Если у пенсионера только пенсия, возвращать налог ему не из чего. А работающий пенсионер или человек с другим подходящим доходом может получить вычет, если выполнит условия программы.
Кому вернут часть уплаченного налога
| Источник дохода | Можно ли получить вычет |
| Только страховая пенсия | Нет, она не облагается НДФЛ. |
| Зарплата по трудовому договору | Да, если хватает уплаченного НДФЛ и соблюдены условия ПДС. |
| Только НПД или ИП на УСН | Как правило, нет, эти налоги не дают вычет по НДФЛ. |
| Другой доход, облагаемый НДФЛ | Зависит от вида дохода, налоговой базы и условий вычета. |
В 55 или 60 лет право на вычет сохраняется при соблюдении условий. По договорам 2024–2026 годов за выплатой по возрасту можно обратиться не раньше чем через пять лет после заключения договора, чтобы сохранить вычет. Для договоров 2027 года минимальный срок — шесть лет. Если обратиться раньше, полученный вычет придется вернуть.
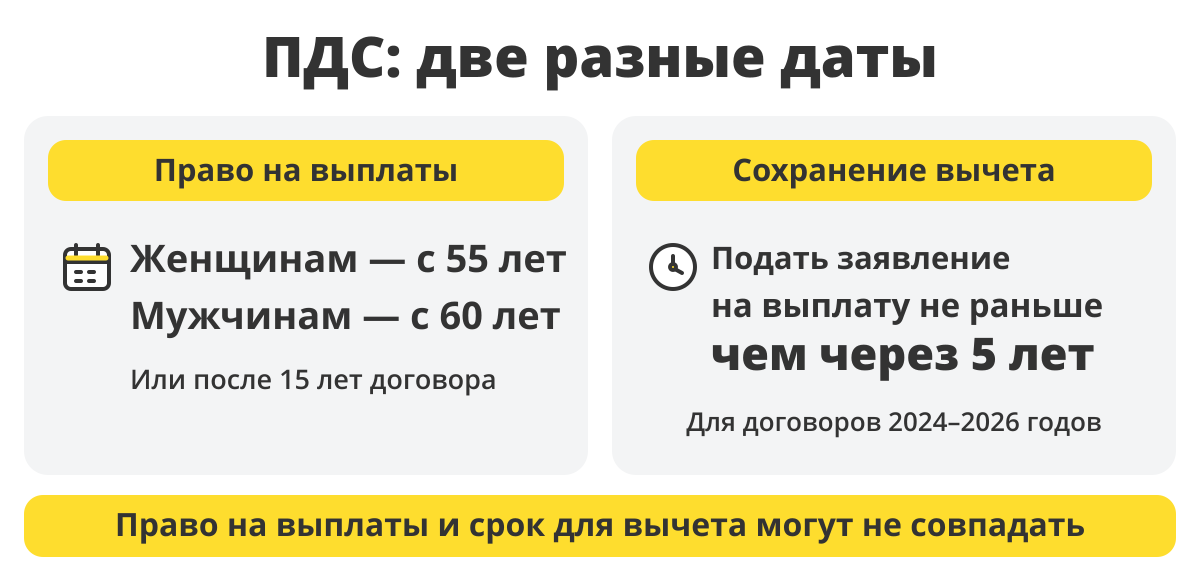
Право на выплаты по возрасту и право сохранить налоговый вычет зависят от разных условий.
Пример. Ивану 62 года, он работает и платит НДФЛ по ставке 13%. За 2026 год он внес в ПДС 36 000 рублей и может вернуть по вычету 4 680 рублей, если выполнены все условия. Если через два года он обратится за назначением выплат, ранее полученный вычет придется вернуть.
Если НПФ назначит выплаты после минимального срока, новые вычеты по этому и другим ранее заключенным договорам ПДС по общему правилу прекращаются с года назначения выплат. Основание — статья 219.2 НК РФ и разъяснение ФНС от 19.12.2025 №СД-4-11/11436@.
Ловушка №4. При досрочном выходе вам могут вернуть меньше, чем на счете
До подачи заявления на выплаты по возрасту или сроку договора можно обратиться за выкупной суммой. Так называется сумма, которую фонд рассчитает при досрочном обращении по условиям договора. В нее могут войти личные взносы и часть дохода по ним. Господдержка, взносы работодателя, переведенные пенсионные накопления и доход от этих средств остаются на счете. Если таких взносов на счете нет, при обычной выплате выкупной суммы договор расторгают.
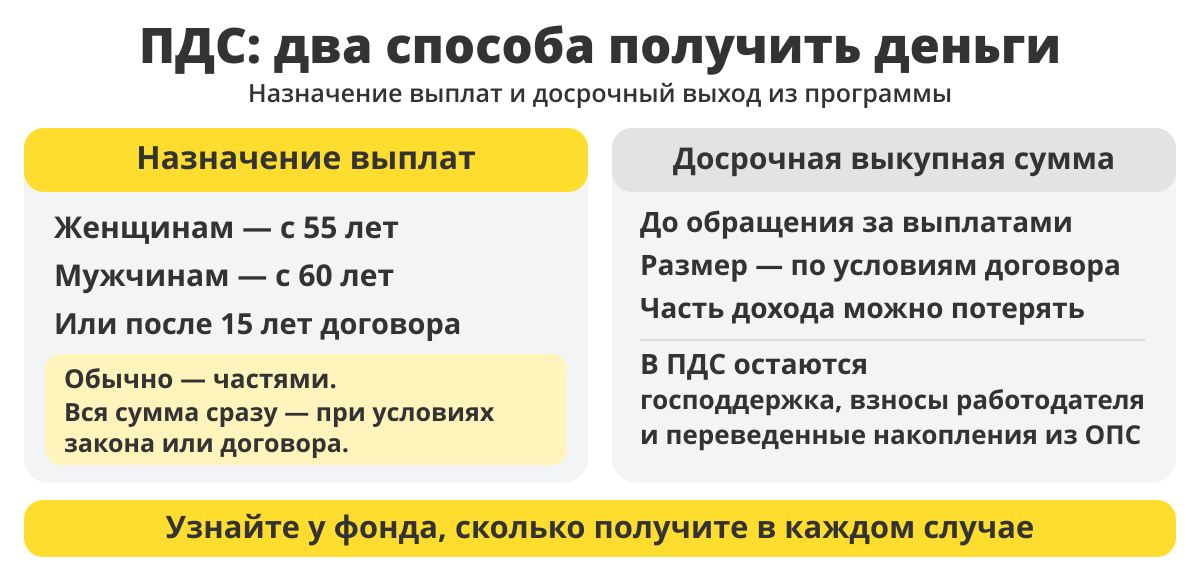
Перед получением денег запросите у НПФ два расчета: доступных выплат и выкупной суммы.
Например, по условиям СберНПФ:
- фонд возвращает 100% личных взносов, а в первые два года инвестиционный доход по ним не выплачивает;
- если договору больше двух лет, фонд выплачивает 50% инвестиционного дохода, а если больше семи лет — 100%.
Пример. Вы внесли 100 000 рублей, а фонд начислил еще 15 000 рублей дохода. Если расторгнете договор через год, СберНПФ вернет ваши взносы, но эти 15 000 рублей вы потеряете. Возможные налоги рассчитывают отдельно.
Если по договору уже поступала господдержка, после обычной выплаты выкупной суммы право на дальнейшее софинансирование прекратится по всем договорам ПДС со следующего года. Для отдельных случаев есть исключения, например для выплат в особых жизненных ситуациях и перевода средств в другой НПФ.
Что делать, если деньги нужны раньше
Если деньги понадобились до подачи заявления на обычные выплаты, запросите у фонда расчет выкупной суммы и уточните, какие средства останутся на счете ПДС. Затем проверьте, есть ли у вас право на досрочную выплату без расторжения договора.
Закон позволяет досрочно получить деньги без закрытия договора для оплаты дорогостоящего лечения из утвержденного перечня или при потере кормильца. Но потеря кормильца — это не про смерть любого родственника. Участник должен находиться на иждивении умершего и относиться к категориям, перечисленным в статье 36.41 закона №75-ФЗ. НПФ потребует подтверждающие документы.
При оплате дорогостоящего лечения фонд перечисляет деньги клинике или медицинскому ИП по вашему поручению.
Что будет с налоговым вычетом
Если при досрочном выходе нарушены условия вычета, ранее возвращенный НДФЛ придется вернуть. Фонд может удержать его при выплате выкупной суммы. Если налог не удержал фонд, в предусмотренных законом случаях придется уплатить и пени. Исключения есть, например, при переводе средств в другой НПФ и оплате дорогостоящего лечения по установленным правилам по ст. 219.2 НК РФ.
Если вычет не получали, сначала спросите у НПФ, есть ли у него сведения об этом из ФНС. Если сведений нет, представьте справку ФНС, иначе фонд может удержать НДФЛ с личных взносов. Налог с инвестиционного дохода рассчитывают отдельно.
Почему переведенную накопительную пенсию нельзя просто снять
Если вы перевели пенсионные накопления из ОПС в ПДС, при обычной выплате выкупной суммы эти деньги останутся на счете. Их можно получить в составе выплат по ПДС или при особых жизненных обстоятельствах.
Если для перевода накоплений в ПДС нужно сменить страховщика в ОПС, при досрочном переходе можно потерять инвестиционный доход с последней фиксации. Порядок добровольного перевода накоплений разъясняет Банк России.
Ловушка №5. ПДС не вклад: доходность меняется, а остаток наследуется не всегда
Доходность ПДС меняется, потому что НПФ инвестирует деньги. Даже если фонд хорошо заработал в прошлом году, доход за следующий год будет известен только по его итогам. У банковского вклада ставку можно узнать заранее.
Что означает гарантия 2,8 млн рублей
До назначения выплат при проблемах у НПФ действует гарантия до 2,8 млн рублей с учетом взносов и дохода от их инвестирования. Переведенные пенсионные накопления и господдержка увеличивают эту сумму по специальным правилам. Для уже назначенных периодических выплат действует отдельный лимит.
Кто получит деньги после смерти участника
Если участник умер до назначения выплат или после назначения срочных выплат, правопреемники могут получить оставшиеся средства. После назначения пожизненных выплат остаток не передается.
За выплатой нужно обратиться в НПФ в течение шести месяцев со дня смерти. Если срок пропущен, его можно восстановить через суд. Проверьте, кто указан правопреемником в договоре.
Три ситуации, когда с ПДС лучше не спешить
До выплат по возрасту остался год. Например, женщине 54 года, а мужчине 59 лет. Через год оба смогут обратиться за выплатами по возрасту. Но если они откроют ПДС в 2026 году и захотят сохранить налоговый вычет, обращаться за выплатами нужно не раньше чем через пять лет после заключения договора. Пополнять счет каждый год для этого необязательно.
Вы уже можете обратиться за выплатами. Женщина в 58 лет и мужчина в 62 года уже могут обратиться за выплатами по возрасту. Если сделать это вскоре после заключения договора, можно потерять будущую господдержку. Если налоговый вычет уже получен, его придется вернуть при обращении за выплатами из ПДС до минимального срока. До первого взноса попросите фонд показать, сколько он выплатит и в какие сроки.
Деньги могут понадобиться в любой момент. Если это резерв на лекарства, лечение и другие срочные расходы, вклад или накопительный счет могут быть удобнее. Сравните предложения по вкладам для пенсионеров и накопительным счетам, а в ПДС направляйте только деньги, которые готовы не трогать несколько лет.
Что проверить в договоре до первого взноса
- Порядок получения денег: возможна ли единовременная выплата и как считают ежемесячную.
- Таблицу выкупных сумм: сколько личных взносов и инвестиционного дохода вернут через год, два и пять лет.
- Сроки господдержки: когда ее зачислят и на каких условиях она войдет в выплаты.
- Налоговый вычет: с каких доходов он доступен, каков минимальный срок договора и нужна ли справка ФНС при расторжении.
- Перевод ОПС: сколько инвестиционного дохода можно потерять при переходе и когда средства можно получить.
- Правопреемство: что будет с остатком после назначения срочных или пожизненных выплат.
Попросите НПФ посчитать, сколько вы получите из одного и того же остатка при выплатах по возрасту и при обращении за выкупной суммой. Сверьте второй расчет с условиями договора и таблицей выкупных сумм в ключевом информационном документе. Если фонд не может объяснить разницу, отложите первый взнос.
Кому подойдет ПДС, а кому лучше вклад
Прежде чем рассчитывать на господдержку и налоговый вычет, решите, как долго сможете обходиться без этих денег. Право обратиться за выплатами по возрасту может появиться раньше, чем вам станет выгодно их получать.
ПДС может подойти, если у вас уже есть деньги на срочные расходы и вы готовы копить несколько лет. Если сбережения могут понадобиться завтра, важнее свободный доступ к ним. Для такой цели вклад или накопительный счет часто удобнее.
Если сравниваете конкретные фонды, изучите, как оформить ПДС в Сбербанке.
Частые вопросы
Полезные источники
- Банк России — условия и возможности программы долгосрочных сбережений
- ФНС России — условия налогового вычета по ПДС в 2026 году
- ФНС России — письмо от 19.12.2025 №СД-4-11/11436@
- СберНПФ — потери при досрочном расторжении договора
- Закон №75-ФЗ, статья 36.40 — варианты выплат по ПДС
- Закон №75-ФЗ, статья 36.44 — основания прекращения софинансирования
- Закон №75-ФЗ, статья 36.41 — выкупная сумма и особые жизненные ситуации
- Закон №75-ФЗ, статья 36.42 — выплаты правопреемникам
- НК РФ, статья 213.1 — удержание НДФЛ при выплате выкупной суммы

Комментарии: 0
Написать комментарий