
Если открыть ИИС в ВТБ в 2026 году, для сохранения налоговых льгот счет нужно держать не менее пяти лет. Деньги можно забрать и раньше, но для этого придется закрыть ИИС и вернуть полученные вычеты.
Разберем, как открыть и пополнить счет, сколько стоят сделки и как вернуть НДФЛ. Если ИИС уже есть, но планируете его закрыть, трансформировать или перевести, покажем порядок закрытия и перевод акций без продажи.
- Что проверить перед открытием ИИС ВТБ
- Чем ИИС-3 отличается от старого ИИС
- Какой срок действует для счета от 2026 года
- Как открыть ИИС в ВТБ
- Как пополнить ИИС и перевести деньги с брокерского счета
- Сколько стоит ИИС в ВТБ
- Как получить налоговый вычет по ИИС ВТБ
- Сколько можно вернуть
- Как оформить возврат через ВТБ и ФНС
- Как закрыть ИИС в ВТБ и вывести деньги
- Когда можно закрыть ИИС без потери льгот
- Как закрыть ИИС в ВТБ
- Как перевести акции с ИИС на брокерский счет
- Можно ли снять деньги на лечение
- Что делать со старым ИИС ВТБ
- Какие риски остаются
Кратко об ИИС в ВТБ:
- На тарифе «Мой онлайн» нет ежемесячной платы за обслуживание. Комиссия брокера за сделки — 0,15–0,25%.
- Новый ИИС-3 нужно сохранять минимум пять лет. По старому ИИС без трансформации достаточно трех.
- Возврат НДФЛ зависит от доходов и взносов: при ставке 13% максимум — 52 000 рублей, если ставка 22% — 88 000 рублей.
- Деньги с обычного брокерского счета переводят на ИИС через банковский счет в ВТБ.
- Открытие и закрытие ИИС доступны в приложении. При необходимости можно обратиться в офис ВТБ.
Что проверить перед открытием ИИС ВТБ
ИИС — индивидуальный инвестиционный счет с налоговыми льготами. В «ВТБ Мои Инвестиции» инвестор сам выбирает доступные бумаги и покупает их через брокера. Доход зависит от суммы вложений, а вычет позволяет вернуть часть уплаченного налога.
Вносите на ИИС деньги, которые не понадобятся в ближайшие годы. Резерв на срочные расходы лучше оставить на накопительном банковском счете. Частично забрать деньги с ИИС на обычные нужды без его закрытия нельзя.
Ниже описаны условия брокерского ИИС ВТБ, где решения о покупке и продаже принимает владелец счета. Если планируете выбрать готовую стратегию с доверительным управлением (ДУ), важно разобраться с условиями и комиссиями. На ДУ заключают отдельный договор.
Чем ИИС-3 отличается от старого ИИС
Если счет уже открыт, проверьте дату договора и переход на ИИС-3. ИИС, открытый до 2024 года, сохраняет старые правила, пока его не преобразовали. Держать такой счет одновременно с новым ИИС-3 нельзя.
| Условие | Старый ИИС без трансформации | ИИС-3, открытый в 2026 году |
|---|---|---|
| Срок владения счетом для сохранения льгот | Не менее трех лет | Не менее пяти лет |
| Пополнение | До 1 млн рублей в год | Без годового лимита пополнения |
| Количество счетов | Один ИИС | До трех ИИС-3 |
| Налоговые льготы | Вычет на взносы или вычет на доход | Можно сочетать обе льготы при соблюдении условий |
По старому ИИС выбирают одну льготу: ежегодный вычет на взносы — тип А, или освобождение дохода от НДФЛ — тип Б. Если вычет типа А уже использован, тип Б для этого счета не подойдет. На ИИС-3 обе льготы можно сочетать. Подробный порядок перехода со старого счета разобрали в статье про ИИС-3.
Какой срок действует для счета от 2026 года
Если открыть ИИС-3 в 2026 году, пятилетний срок будут считать с даты договора, а не с первого взноса. Например, для счета от 20 ноября 2026 года пять лет истекут 20 ноября 2031 года. Перед закрытием сверяйте дату с договором.
Для счетов, открытых в 2027 году, срок составит шесть лет, в 2028-м — семь, в 2029-м — восемь, в 2030-м — девять, с 2031 года — десять. У уже открытого счета срок не увеличивается с наступлением нового года. После минимального срока ИИС можно оставить действующим, закрывать его и продавать активы не обязательно. Этот срок установлен только для того, чтобы получить право на налоговый вычет. У самого ИИС срока действия и срока годности нет.
Как открыть ИИС в ВТБ
Перед подачей заявки проверьте наличие ИИС у всех брокеров. Для льгот допускается до трех ИИС-3 одновременно. Если у вас есть старый ИИС, перед открытием ИИС-3 его нужно закрыть с учетом условий льгот или преобразовать в новый тип. Перевод счета между брокерами оформляют отдельно.
Если вы уже клиент ВТБ:
- Войдите в «ВТБ Мои Инвестиции» или «ВТБ Онлайн».
- Откройте раздел «Прочее» и выберите «ИИС».
- Прочитайте условия счета и документы, проверьте тариф.
- Нажмите «Открыть ИИС» и выполните действия для подтверждения заявки.
- Дождитесь уведомления об открытии на электронную почту и сохраните договор.
После открытия проверьте номер ИИС и дату договора. Если нужного раздела в вашей версии приложения нет, обратитесь в поддержку ВТБ.
Если вы еще не клиент банка, начните с официальной страницы ИИС ВТБ. На ней можно выбрать доступный способ оформления. Другой вариант — офис с инвестиционными услугами. Для обращения в офис возьмите паспорт.
Как пополнить ИИС и перевести деньги с брокерского счета
Переводите деньги со своего банковского счета физического лица. ВТБ не зачисляет на ИИС переводы со счета ИП. Перед подтверждением проверьте, что выбрали именно ИИС, а не обычный брокерский счет.
В «ВТБ Мои Инвестиции» на главной странице доступно действие «Пополнить» → «С моего счета». Выберите банковский счет списания, нужный ИИС и сумму, затем подтвердите операцию. Проверяйте поступление в истории транзакций.
Если деньги лежат на обычном брокерском счете, порядок другой:
- Дождитесь завершения расчетов по сделкам и проверьте сумму, доступную для вывода.
- Выведите деньги с брокерского счета на свой банковский счет.
- Пополните ИИС с этого банковского счета.
- Проверьте фактическую дату зачисления и сохраните подтверждение взноса.
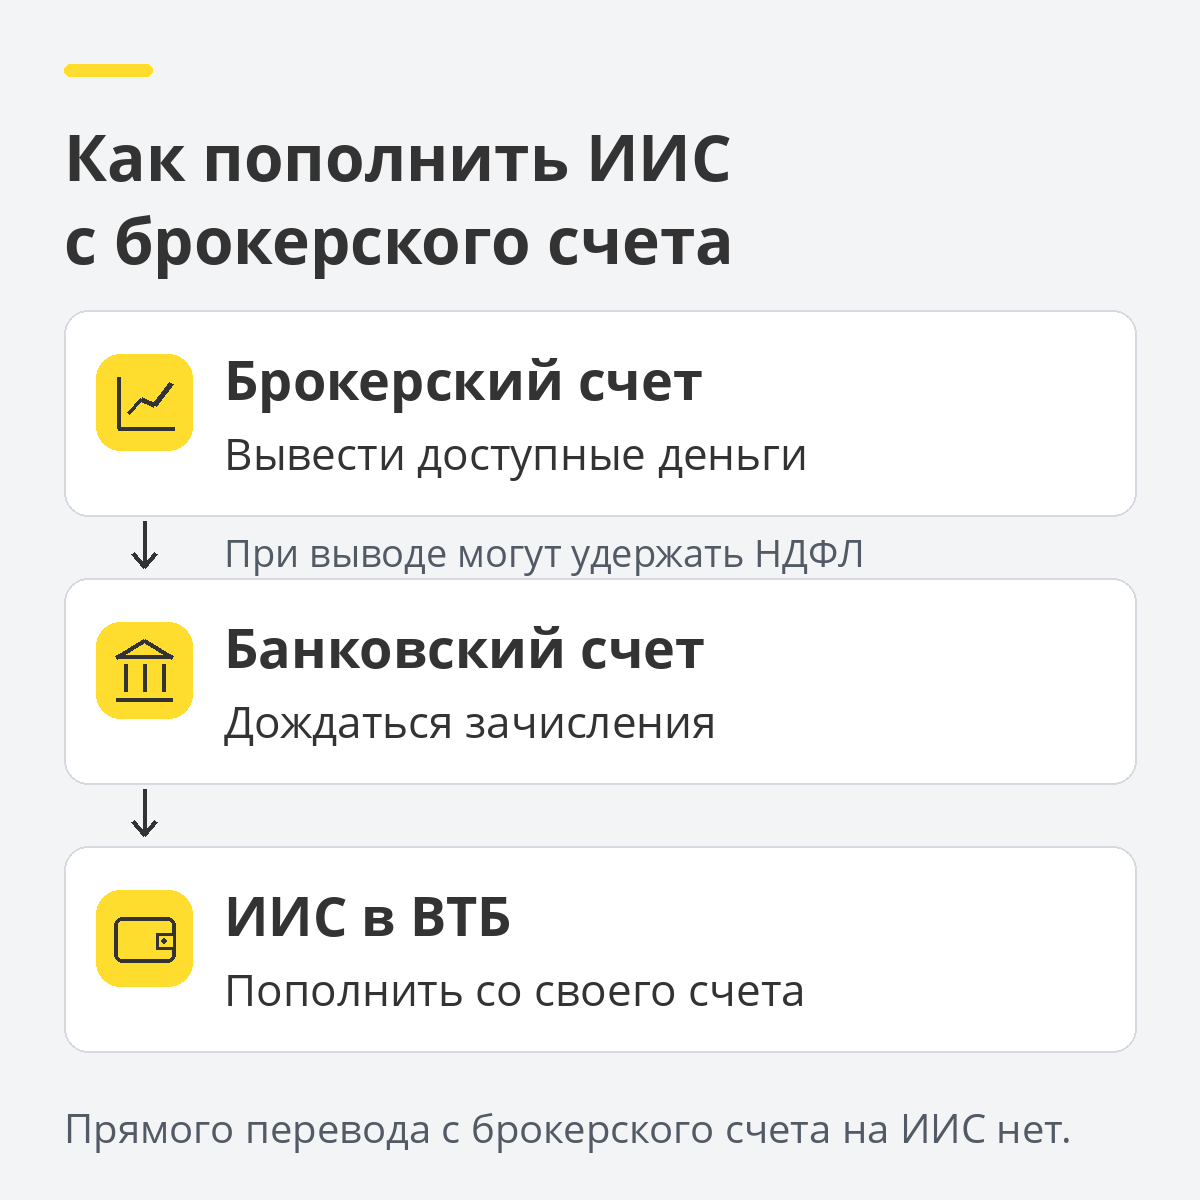
Деньги с обычного брокерского счета сначала выводят на банковский, затем вносят на ИИС. Источник: ВТБ.
Деньги с обычного брокерского счета сначала выводят на банковский, затем вносят на ИИС. Источник: ВТБ.
При выводе с обычного брокерского счета банк может удержать НДФЛ с дохода от инвестиций. Поэтому на банковский счет иногда поступает меньше, чем указано в поручении. Эту разницу учитывайте, если планируете внести определенную сумму для последующего получения вычета.
Для получения вычета за 2026 год деньги должны поступить на ИИС не позднее 31 декабря 2026 года. Если их зачислят 31 декабря, взнос учтут за 2026 год. Если только в январе — уже за 2027-й. Перед переводом в конце года уточните у ВТБ график зачислений. Лучше отправить деньги заранее, чтобы перевод успел пройти до конца года.
Сколько стоит ИИС в ВТБ
При открытии ИИС онлайн клиентам без премиального пакета автоматически подключают тариф «Мой онлайн». На нем нет ежемесячной платы за обслуживание и комиссии за расчетные операции с бумагами. Основная статья расходов — комиссия брокера с оборота по сделкам. Ставка зависит от уровня клиента.
| Уровень на тарифе «Мой онлайн» | Комиссия брокера | За сделку на 100 000 рублей |
|---|---|---|
| Золотой — до 30.11.2026; Платина — с 01.12.2026 | 0,15% | 150 рублей |
| Серебряный — до 30.11.2026; Золото — с 01.12.2026 | 0,20% | 200 рублей |
| Базовый — до 30.11.2026; Серебро — с 01.12.2026 | 0,25% | 250 рублей |
Ставки — по тарифу «Мой онлайн» в Приложении №9 к регламенту ВТБ. Проверено 3 ноября 2026 года. Уровень пересматривают ежемесячно. Свой можно посмотреть в ВТБ Онлайн или «ВТБ Мои Инвестиции».
Например, если по сделке с акциями действует ставка 0,25%, за покупку на 100 000 рублей комиссия брокера составит 250 рублей. Дополнительно могут взимать биржевые сборы и другие платежи по условиям операции. При последующей продаже брокер снова рассчитает комиссию. Для фондов, размещений и других отдельных инструментов условия могут отличаться — проверьте их перед сделкой.
За отдельное поручение на вывод или перераспределение денег, поданное в офисе либо по телефону, на тарифе «Мой онлайн» берут 150 рублей. Это плата за поручение, а не за месяц обслуживания. При подаче таких поручений по другим каналам сбора нет.
Как получить налоговый вычет по ИИС ВТБ
Вычет возвращает часть налога на доходы физических лиц — НДФЛ. Для него нужны налоговое резидентство РФ, взнос на ИИС и доход, к которому можно применить вычет, например зарплата. Пенсия или доход самозанятого на НПД права на возврат не дают.
По ИИС-3 учитывают взносы в пределах 400 000 рублей за год. Лимит общий для счетов с подходящими взносами по программе долгосрочных сбережений (ПДС), негосударственному пенсионному обеспечению и долгосрочному страхованию жизни. Если используете несколько таких продуктов, сначала посчитайте доступный остаток лимита.
Сколько можно вернуть
При взносе 400 000 рублей возврат составит 52 000 рублей, если весь вычет уменьшает доход со ставкой 13%. При ставке 15% можно вернуть 60 000, при 18% — 72 000, при 20% — 80 000, при 22% — 88 000 рублей. Но при любой ставке можно вернуть не больше НДФЛ, уплаченного с доходов, к которым применяют вычет.
При прогрессивной шкале часть вычета может попасть под одну ставку, а часть — под другую. Тогда возврат считают отдельно по каждой части.
Пример. За год получено 2,6 млн рублей зарплаты, других доходов и вычетов нет. До вычета НДФЛ равен 342 000 рублей: 2,4 млн × 13% + 200 000 × 15%. После вычета на взнос 400 000 рублей база уменьшится до 2,2 млн, налог — до 286 000 рублей. Возврат составит 56 000 рублей.
Другой пример. Вы внесли за год 150 000 рублей на ПДС и 250 000 рублей на ИИС-3. Вместе это 400 000 рублей — весь общий лимит для вычета. Если весь вычет уменьшает доход со ставкой 13%, вы вернете 19 500 рублей за ПДС и 32 500 рублей за ИИС. Всего — 52 000 рублей, если уплаченного НДФЛ достаточно.
Как оформить возврат через ВТБ и ФНС
Вычет за взносы 2026 года можно оформить с 2027 года. Ждать конца пятилетнего срока не нужно. Возврат получают ежегодно, если есть основания. Условие по сроку учитывают при закрытии счета.
- В ВТБ Онлайн найдите «Услуги» → «Налоговый вычет» → «Инвестиционный вычет» или откройте ИИС в разделе «Инвестиции» и выберите «Налоговый вычет».
- Проверьте год взноса и выберите свой ИИС. При необходимости дайте согласие на передачу сведений в ФНС.
- Проверьте личный кабинет ФНС. При подтвержденном праве налоговая подготовит заявление для получения упрощенного вычета.
- Сверьте год, сумму взносов, расчет возврата и банковские реквизиты. Подпишите заявление и следите за результатом проверки.
Если заявление в ФНС не появилось, проверьте передачу данных у ВТБ. При наличии права на вычет можно подать 3-НДФЛ и документы о взносах. Для ИИС-3 в декларации нужен вычет на долгосрочные сбережения, для старого ИИС — инвестиционный.
Вычеты по ИИС-3 и ПДС за один год можно заявить в одной декларации 3-НДФЛ. Для упрощенного оформления сведения должны поступить в ФНС от обеих организаций: по ИИС — от ВТБ, по ПДС — от НПФ. В личном кабинете ФНС проверьте, что учтены оба взноса и соблюден общий лимит.
Подробный порядок и действия, если нет заявления, разобраны в инструкции по упрощенному вычету.
Вторая льгота по ИИС-3 действует при закрытии после истечения минимального срока. От НДФЛ можно освободить до 30 млн рублей прибыли по операциям на счетах, закрытых за один календарный год. Это лимит освобождаемого дохода, а не сумма возврата. Дивиденды в него не входят — льгота по ИИС не освобождает их от НДФЛ.
Как закрыть ИИС в ВТБ и вывести деньги
Чтобы забрать вложенные деньги и прибыль от продажи бумаг на обычные нужды, ИИС нужно закрыть. Даже после трех или пяти лет действия счета свободное частичное снятие невозможно. Сначала проверьте срок для льгот, затем решите, что делать с активами.
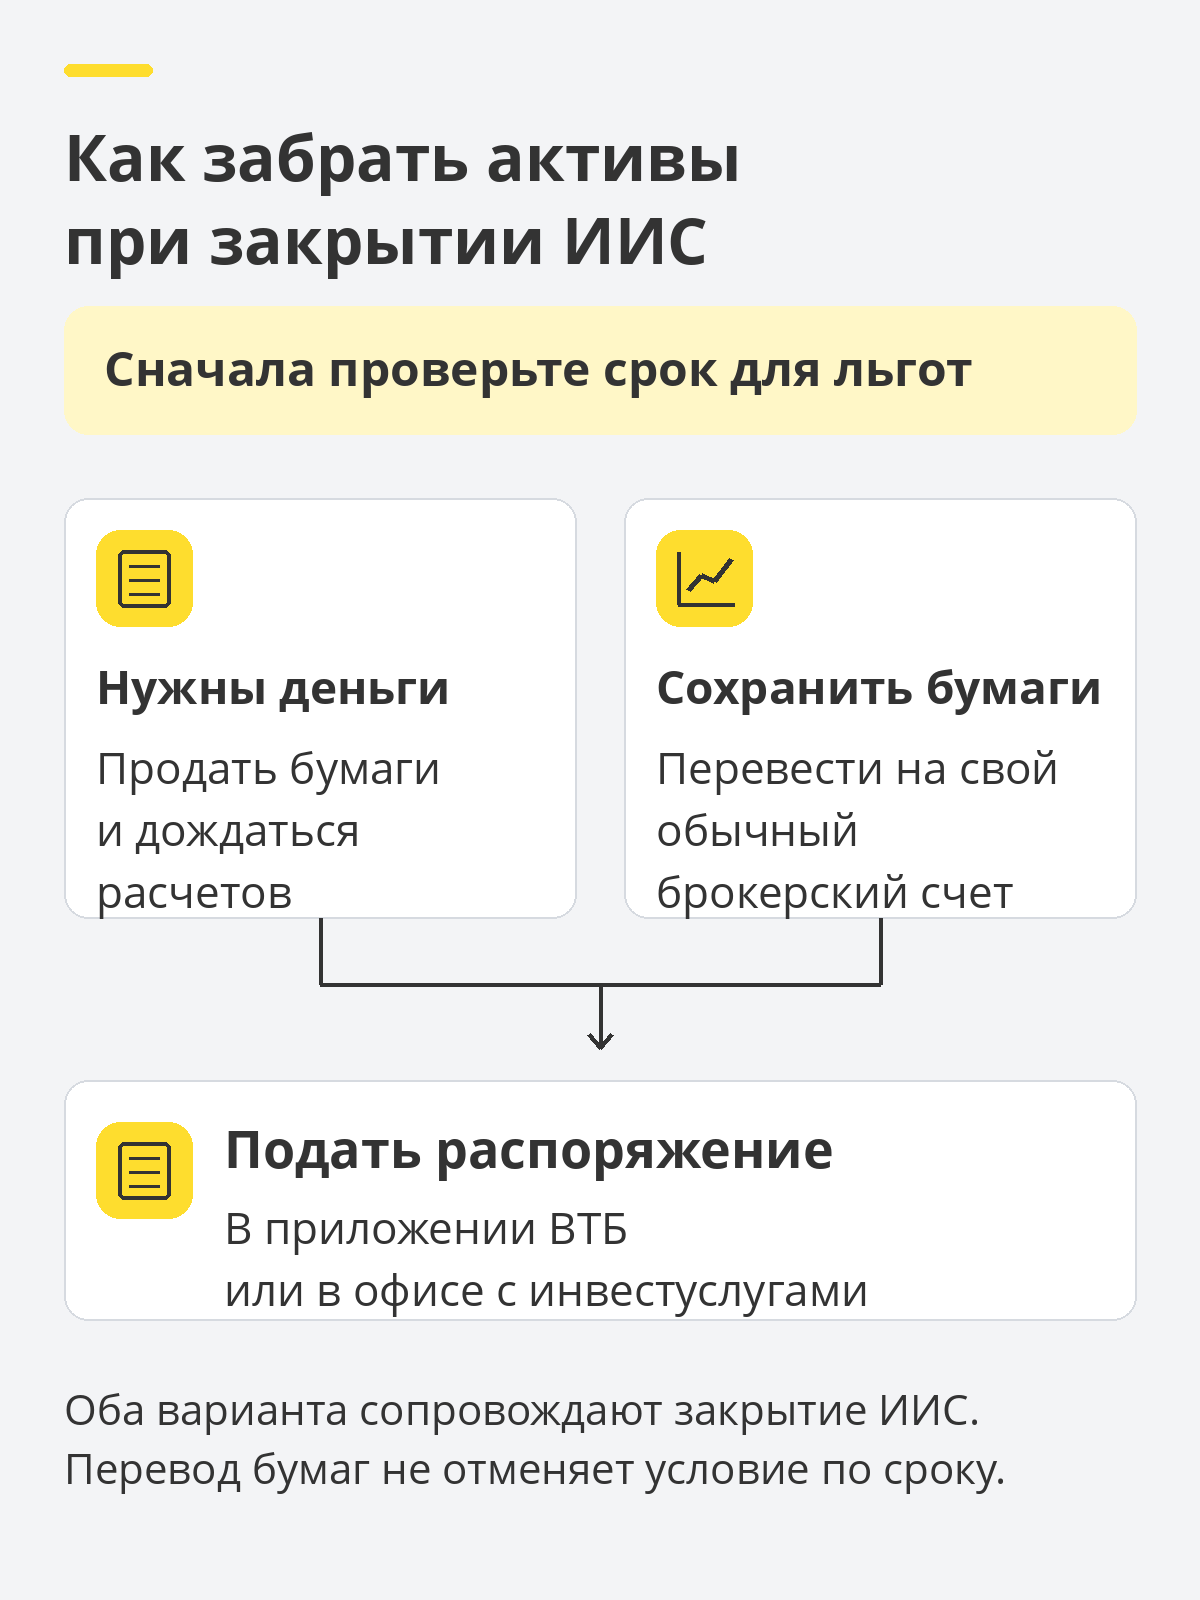
При закрытии ИИС бумаги можно продать или перевести на свой обычный брокерский счет. Источник: ВТБ
При закрытии ИИС бумаги можно продать или перевести на свой обычный брокерский счет. Источник: ВТБ.
Когда можно закрыть ИИС без потери льгот
Для старого ИИС без трансформации должно пройти не менее трех лет с даты договора. Для ИИС-3, открытого в 2024–2026 годах, — пять. Если счет преобразовали, запросите у ВТБ допустимую дату закрытия с сохранением налоговой льготы с учетом зачтенного срока.
Сохранение вычетов не всегда означает, что при закрытии счета налога не будет. Если по старому ИИС получали вычет типа А, брокер удержит НДФЛ с облагаемой прибыли. На ИИС-3 освобождение дохода можно сочетать с вычетом на взносы, но только в пределах условий и лимита льготы.
В год закрытия ИИС-3 претендовать на вычет на взносы не получится. Например, если пополнить счет в 2031 году и закрыть его в том же году после пяти лет, с этого взноса нельзя получить вычет. Правило о годе закрытия не касается ИИС старого типа.
Если закрыть счет раньше минимального срока без законного исключения, полученные вычеты придется вернуть с пенями. В ситуации, когда ИИС-3 несколько, проверьте и остальные счета. Если закрыть один ИИС-3 после минимального срока, вычет за новые взносы перестанут давать и по остальным ИИС-3, открытым до его закрытия. Это действует уже с года закрытия. Например, если у вас два таких счета и один вы закрыли в 2031 году, вычета за взносы на оба счета за 2031 год и следующие годы не будет.
Как закрыть ИИС в ВТБ
Для закрытия индивидуального инвестиционного счета в ВТБ:
- Проверьте дату договора и переход на ИИС-3. Сообщите ВТБ, какие вычеты получали, и уточните применение льготы на доход.
- Решите, продать бумаги или перевести их на обычный брокерский счет. Проверьте комиссии и ограничения по каждому активу.
- Завершите расчеты по сделкам, закройте срочные позиции и погасите задолженности и обязательства.
- Подготовьте реквизиты банковских счетов для вывода денег. Если обращаетесь в офис, возьмите паспорт.
- В приложении выберите ИИС → «Действия» → «Закрыть ИИС». Пройдите проверку данных, при необходимости подтвердите сведения о вычете и подпишите заявление кодом из СМС. Если пункт недоступен или перевод бумаг требует отдельных поручений, обратитесь в поддержку либо офис с инвестиционными услугами.
- Получите подтверждение закрытия и проверьте зачисление денег, перевод бумаг и удержанные налоги.
ВТБ закрывает ИИС в течение 15 рабочих дней после получения заявления. Перед подачей дождитесь, пока завершатся расчеты по сделкам, и погасите долги перед брокером. Иначе банк откажет в закрытии, и заявление придется отправлять заново.
Как перевести акции с ИИС на брокерский счет
Если хотите сохранить акции, оформите их перевод на свой обычный брокерский счет при закрытии ИИС. Продажа не нужна, но правило о минимальном сроке остается, перевод бумаг сам по себе не защищает от возврата вычетов.
За такой перевод внутри ВТБ не берут обычную комиссию 250 рублей за поручение. В депозитарном тарифе есть исключение для закрытия ИИС без смены владельца. Возможные дополнительные расходы по отдельным бумагам уточните заранее. При переводе к другому брокеру условия другие.
Перевод бумаг на обычный брокерский счет не дает права на льготу за долгосрочное владение. С 2025 года она не применяется к бумагам, которые учитывались на ИИС, даже после их перевода.
Если на ИИС остались заблокированные иностранные бумаги, до продажи и подачи поручений согласуйте с ВТБ доступный вариант. Некоторые активы нельзя продать или перевести к другому брокеру. В этом случае ВТБ предлагает перевести их на обычный брокерский счет внутри банка.
Можно ли снять деньги на лечение
С ИИС-3 можно оплатить дорогостоящее лечение из перечня, утвержденного распоряжением Правительства РФ от 18.01.2024 №76-р. Деньги перечисляют медицинской организации по подтверждающим документам. Получить их на карту для любых медицинских расходов по этому правилу нельзя.
Сначала запросите у ВТБ список документов и порядок выплаты. При правильном оформлении ИИС остается открытым, а налоговые льготы сохраняются.
Что делать со старым ИИС ВТБ
Переходить на ИИС нового типа необязательно. Если планируете скоро забрать деньги, сначала сравните дату закрытия старого счета и срок после перехода. Еще важны уже полученные вычеты и накопленная прибыль.
Для перехода оформляют изменение условий у ВТБ и заявление в ФНС о применении новых вычетов — в том же календарном году. В срок ИИС-3 можно зачесть до трех лет прежнего владения. До подтверждения перехода не открывайте дополнительные ИИС-3.
Если хотите сменить брокера, оформляйте перевод всего ИИС с сохранением его срока. Вывод денег на банковский счет и новый взнос эту процедуру не заменяют. Сначала согласуйте с обоими брокерами прием бумаг, сроки и стоимость.
Какие риски остаются
Вычет не гарантирует прибыль: стоимость бумаг может упасть, а эмитент — не вернуть долг. Поэтому не оценивайте ИИС только по сумме возврата НДФЛ. Сравнивайте доход после комиссий и налогов с уровнем риска выбранных активов.
На ИИС-3 в ВТБ действует защита на случай банкротства банка. Она распространяется и на старые счета, которые перевели на правила ИИС-3. Если при банкротстве вам не вернут часть денег или ценных бумаг, можно получить компенсацию от Фонда гарантирования ИИС. Лимит — 1,4 млн рублей на все защищенные ИИС в ВТБ, а не на каждый счет.
Эта защита не покрывает падение котировок и другие инвестиционные убытки. По разъяснению Банка России, обратиться за компенсацией можно, если имущество не возвращено полностью в течение шести месяцев после признания участника банкротом и начала конкурсного производства.
Частые вопросы
Источники
- ВТБ: условия ИИС, открытие и закрытие
- ВТБ: тарифы брокерского обслуживания
- ВТБ: тарифы и комиссии — справка
- ВТБ: регламент и приложения
- ВТБ: депозитарные тарифы, действующие с 06.04.2026
- ВТБ: денежные переводы
- ВТБ: налоговые льготы и вычеты
- ФНС: вычеты на долгосрочные сбережения
- ФНС: упрощенный порядок вычетов
- Банк России: система гарантирования ИИС-3
- Фонд гарантирования ИИС
- ВТБ на Банки.ру: закрытие ИИС в приложении

Комментарии: 8
Обновили статью в ноябре 2026 года. Разделили правила старых ИИС и ИИС-3, уточнили налоговые льготы и порядок закрытия в ВТБ. Добавили инструкции по пополнению, выводу денег и переводу ценных бумаг.
Когда втб сделают возможность закрытия иис через приложение? Минимальный срок с открытия прошел,возможности кататся по другим городам в поисках специализированого офиса что бы закрыть иис и вывести деньги нет.
Александр, здравствуйте. Рекомендуем уточнить эту информацию лично в службе поддержки ВТБ — напишите оператору в чате мобильного банковского приложения или позвоните по номеру 8 (800) 100-24-24.
Могу ли я оказаться в убытке,даже при налоговом вычете?
Добрый день, Оксана. Максимальная сумма налогового вычета по типу А — 52 000 рублей в год. По ИИС тип Б — сумма не ограничена. Убытки, полученные по ИИС, тоже ничем не ограничены. Уточните, пожалуйста детали. Какой тип вычета вы выбрали? Либо исходите из суммы 52 000 рублей в год, но не больше суммы НДФЛ, которую вы внесли в отчетном периоде.
Например, если у вас за 2021 год с зарплаты удержали 42 000 рублей, а ИИС вы пополнили на 50 000 рублей, то вы сможете вернуть из бюджета только 50 000 * 13% = 6 500 рублей. Чтобы получить максимально возможный для вас вычет в 42 000 рублей, ИИС необходимо было пополнить в 2021 году на 324 000 рублей.
вычет 13% +доход от oфз возможно такое
Уважаемый Костя, пожалуйста, уточните ваш вопрос.
Спрашивал одно — отвечаете про другое