

Банк может задать вопросы по любой вашей операции, даже если вы ничего не нарушали. Это не значит, что вас подозревают в преступлении. Просто банк обязан контролировать движения по счетам клиентов по закону о противодействии легализации доходов. Если операция не похожа на обычные траты, банк попросит объяснить.
Расскажем, что такое сомнительные операции с точки зрения банка, по каким признакам их выявляют и почему обычные переводы иногда вызывают вопросы у отдела финмониторинга.
- Что такое сомнительные операции
- По каким признакам операцию относят к сомнительным
- Список операций, относящихся к сомнительным
- Операции с наличными
- Операции по счетам и вкладам
- Сделки с имуществом
- Иные операции
- Операции с цифровыми активами и цифровым рублем с 2026 года
- Дополнительные меры по выявлению сомнительных транзакций
- Нормативный документ и полномочия сотрудников банка
- Что делать, если банк запросил пояснения
Что такое сомнительные операции
Сомнительная операция — это сделка, которая не вписывается в обычный профиль клиента. Например, физлицо с зарплатой 50 тысяч получает на карту 2 млн рублей от неизвестного отправителя и в тот же день переводит их дальше — разными суммами на несколько счетов. Банк проверяет не только явные нарушения — под контроль попадают и законные операции, если они выглядят нетипично.
Обычные сделки могут вызвать вопросы, если их сумма превышает миллион рублей или эквивалент в валюте, а для отдельных операций — 600 тыс. Например, для расчетов по гособоронзаказу. Этот порог установлен в ст. 6 №115-ФЗ от 07.08.2001.
С 2026 года контроль усилился. ЦБ внедрил новые системы анализа. Список операций расширился, алгоритмы стали жестче.
|
«По 115-ФЗ в 2026 году усилилось внимание банков к источнику денежных средств, особенно при внесении крупных сумм наличными физлицами и бизнесом. Продолжает работать риск-ориентированный подход: банк оценивает не одну операцию, а совокупность поведения клиента.» |
|
|---|---|
 |
Ермилова Мария Игоревнамеждународный финансовый советник, к.э.н., доцент РЭУ им. Г.В. Плеханова. |
Банки сортируют операции по уровню риска. При анализе специалисты смотрят:
- на связи клиента или компании с другими лицами;
- место регистрации клиента и его контрагентов;
- территорию проведения операции.
Росфинмониторинг передает банкам перечень стран с высоким риском и список лиц, причастных к экстремистской деятельности или терроризму. Банки обязаны проверять клиентов и их операции по этим спискам.
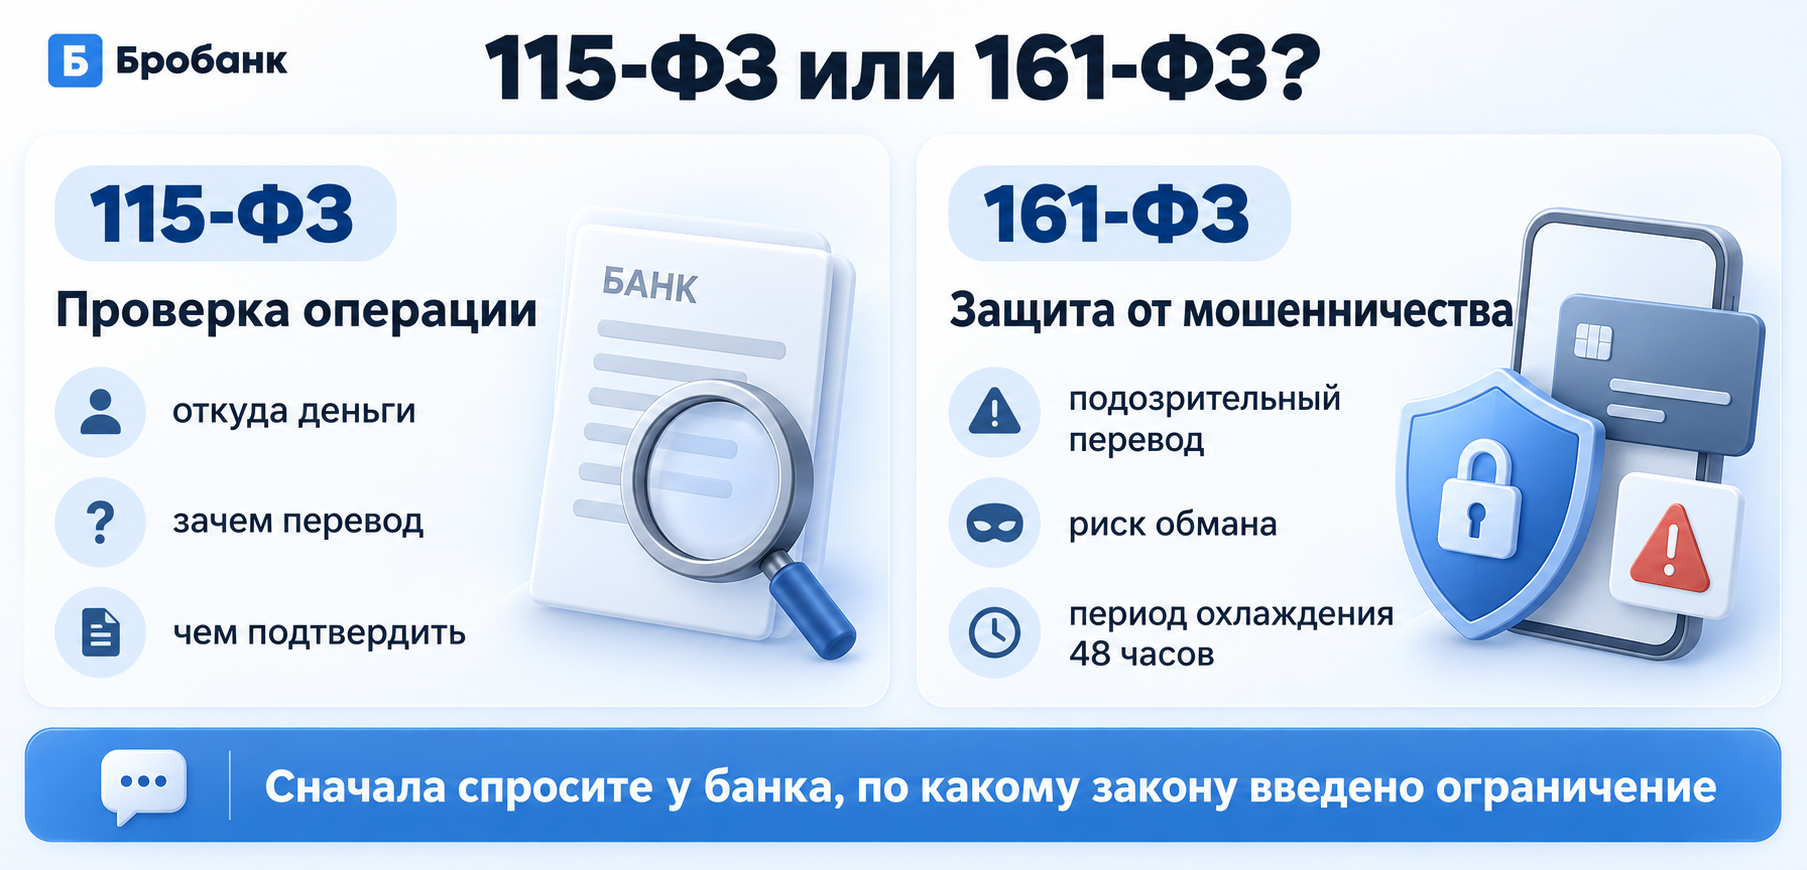
Если банк пришел с вопросами, для начала выясните, по какому закону установлено ограничение:
- 115-ФЗ — проверка экономического смысла операций,
- 161-ФЗ — защита от мошенничества.
От этого зависят сроки решения проблемы и порядок ваших действий. Подробное сравнение — в статье «Блокировка карты по 161-ФЗ».
По каким признакам операцию относят к сомнительным
Большинство операций проверяют автоматические системы. Они анализируют сумму, частоту, получателя и другие параметры. Но если транзакция попала на ручную проверку, сотрудник банка оценивает поведение клиента, характеристики платежа и связи с контрагентами.
Основные признаки сомнительной операции:
- клиент без объяснения причин отказывается предоставить документы по операции;
- владелец крупных остатков на счете снимает наличные сразу после зачисления — особенно если раньше так не делал;
- клиент подает несколько платежных поручений на крупные суммы разным получателям;
- через счет проходят только транзитные операции без понятного назначения платежа;
- деньги поступают от разных физлиц, а затем их сразу снимают или переводят дальше;
- клиент просит провести платеж по логически противоречивой схеме;
- деньги уходят зарубежным контрагентам, а товар не поступает и нет таможенных документов;
- клиент отказывается раскрыть информацию о получателе средств;
- операции компании не соответствуют заявленному виду деятельности;
- в схеме участвует слишком много посредников.
Если такие признаки повторяются или встречаются в совокупности, банк направляет операцию на дополнительную проверку.
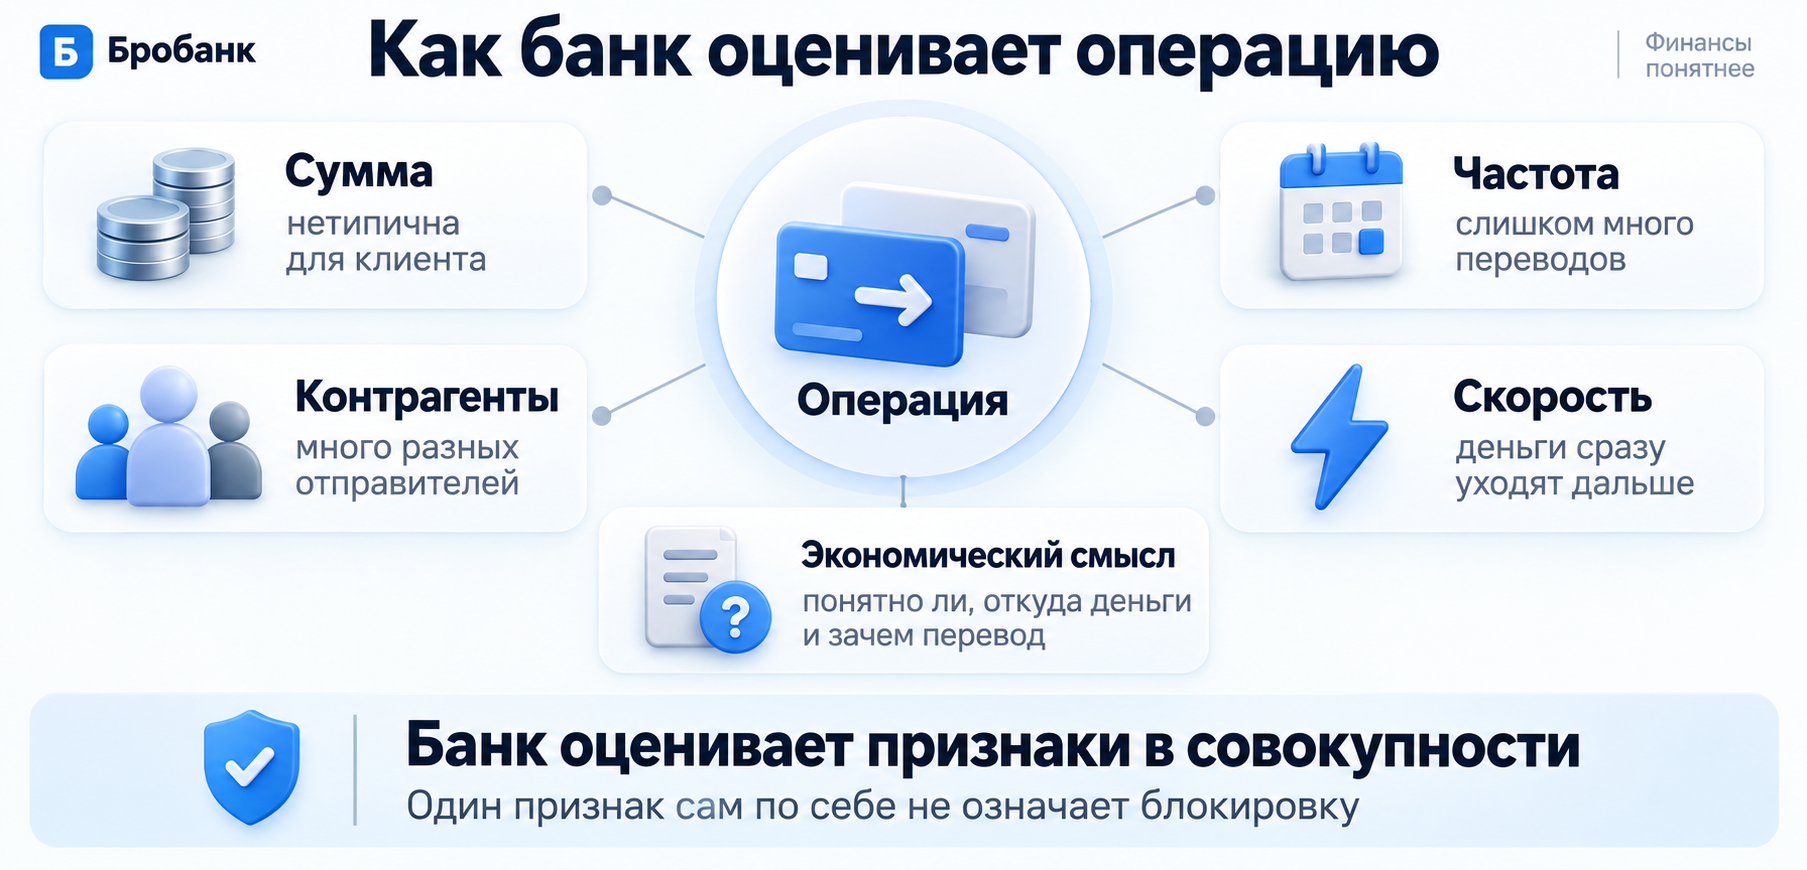
В 2026 году добавились новые триггеры и признаки.
Крупные суммы наличных. С 20 мая 2026 года ЦБ рекомендовал банкам усилить контроль за внесением наличных — особенно если суммы превышают 5 млн рублей за месяц или поступают частями по 100 тыс. рублей. Банк запросит документы об источнике происхождения этих денег.
P2P-операции с криптовалютой. Серия переводов от разных физлиц с последующим быстрым выводом — один из главных триггеров. Банк видит: деньги приходят от нескольких отправителей, накапливаются и сразу уходят. Это похоже на P2P-обмен криптовалюты, который после 1 сентября 2026 года должен проходить только через лицензированных посредников.
Стоп-слова в комментариях к переводам. Если у клиента нет статуса ИП или самозанятого, слова «услуга», «оплата», «товар», «аванс», «заказ», «крипта», «аренда» могут стать одним из элементов риск-анализа. Это не норма закона, а рекомендация регулятора и внутренняя практика банков. Вместо этих слов пишите нейтральное «перевод», «пополнение счета». Все детали сделки обсуждайте с контрагентом в мессенджере.
|
«Само по себе слово в комментарии не означает автоматическую блокировку. Банк оценивает операцию комплексно: сумму, частоту, получателя, историю клиента, назначение платежа. Комментарий может стать лишь одним из элементов автоматического риск-анализа.» |
|
|---|---|
|
Ермилова Мария Игоревнамеждународный финансовый советник, к.э.н., доцент РЭУ им. Г.В. Плеханова. |
Ориентиры из практики. Финтех-платформы и банки часто используют такие пороги для оценки операций:
- свыше 30 транзакций за день;
- переводы между физлицами на сумму более 1 млн рублей в месяц или 100 тыс. рублей в день;
- интервал между зачислением и списанием — меньше одной минуты;
- отсутствие расходных операций по счету: оплаты услуг ЖКХ, связи, покупок.
Сомнительные операции для физлиц и ИП отличаются. Для физлица банк оценивает соответствие операции обычному поведению: сумма, частота, получатели, источник денег. Для ИП дополнительно важны экономический смысл, соответствие виду деятельности, налоги, зарплата и движение наличных.
Список операций, относящихся к сомнительным
Общий перечень операций, которые подлежат контролю, перечислен в ст. 6 №115-ФЗ. С момента принятия в 2001 году закон неоднократно дорабатывали, последние поправки вступили в силу в 2026 году.
Каждый банк, который проводит безналичные операции, обязан разрабатывать внутренние инструкции по соблюдению 115-ФЗ и назначать ответственных за выявление сомнительных сделок.
Операции с наличными
- снятие или зачисление наличных на счет юридического лица;
- покупка или продажа наличной иностранной валюты физлицом;
- приобретение физлицом ценных бумаг за наличный расчет;
- покупка физлицом у банка или продажа банку инвестиционных драгоценных металлов, монет из драгметаллов и обработанных природных алмазов;
- покупка ИП или юрлицом у банка или продажа банку драгоценных металлов в слитках, монет из драгметаллов и алмазов.
Операции по счетам и вкладам
- открытие вклада в пользу третьих лиц с размещением наличных;
- зачисление или списание средств со счета юрлица или иностранной структуры, период деятельности которых не превышает трех месяцев;
- зачисление или списание средств со счета, по которому операции не производились с момента открытия;
- зачисление или списание средств со счета юрлица или ИП, которые ведут куплю-продажу драгоценных металлов, камней, ювелирных изделий и лома.
Сделки с имуществом
- помещение драгоценных металлов, камней, ювелирных изделий или иных ценностей в ломбард;
- выплата или получение страхового возмещения (премии) по видам страхования, указанным в подпунктах 1–3.2 п. 1 ст. 32.9 Закона №4015-1;
- предоставление имущества по договору лизинга — от 1 млн рублей;
- купля-продажа драгоценных металлов, камней, ювелирных изделий и лома;
- получение денег для участия в азартной игре;
- передача или выплата выигрыша по азартной игре;
- выплата, передача или предоставление выигрыша по лотерее;
- предоставление юрлицами, не кредитными организациями, беспроцентных займов физлицам и другим юрлицам, а также получение такого займа.
Иные операции
- операции с недвижимостью на сумму от 5 млн рублей;
- получение или расходование некоммерческой организацией денег или иного имущества, с исключениями — например, налоги, ЖКУ, взносы;
- получение перевода от плательщика или обслуживающего его банка с территории иностранного государства, включенного в перечень Росфинмониторинга;
- получение физлицом наличных с использованием платежной карты, выпущенной иностранным банком из перечня Росфинмониторинга;
- почтовые переводы от 100 тыс. рублей;
- возврат неиспользованного аванса за услуги связи от 100 тыс. рублей;
- операции с денежными средствами или имуществом по поручению иностранного гражданина от 50 тыс. рублей или иностранного юрлица от 500 тыс. рублей.
Операции с цифровыми активами и цифровым рублем с 2026 года
- купля-продажа цифровых валют, кроме операций с центральным контрагентом;
- приобретение цифровых прав при размещении, а также их погашение;
- зачисление цифровых валют (прав) на адрес-идентификатор цифрового депозитария с адреса, не администрируемого цифровым депозитарием;
- перечисление цифровых валют (прав) с адреса-идентификатора цифрового депозитария на адрес, не администрируемый цифровым депозитарием;
- операции с цифровыми валютами и правами по внешнеторговым договорам между резидентами и нерезидентами от 10 млн рублей;
- перевод денег с банковского счета на счет цифрового рубля и обратно от 1 млн рублей.
С 1 сентября 2026 года цифровой рубль стал доступен клиентам крупнейших банков. Отдельного списка сомнительных операций для него нет — это форма национальной валюты, и к ней применяются те же меры контроля.
|
«Сам факт операции с криптовалютой не означает автоматически, что она подозрительная. Повышенное внимание возникает, когда операции имеют непрозрачный источник средств, крупный или нетипичный оборот, признаки транзитности или массовые переводы через множество лиц. Универсального правила «криптовалюта = подозрительная операция» нет. Отдельного списка сомнительных операций именно для цифрового рубля не существует. Но к счетам цифрового рубля могут применяться ограничения по решениям ФНС, ФССП, ФТС и других уполномоченных органов.» |
|
|---|---|
|
Ермилова Мария Игоревнамеждународный финансовый советник, к.э.н., доцент РЭУ им. Г.В. Плеханова. |
Дополнительные меры по выявлению сомнительных транзакций
Кроме явных признаков, банки обращают внимание на косвенные сигналы:
- размер уплаченных налогов и полученной прибыли;
- своевременность выплаты зарплаты сотрудникам;
- размер зарплат — слишком низкий или слишком высокий по сравнению с доходами компании;
- общий фонд зарплаты ниже МРОТ;
- отсутствие остатков на счетах при крупных оборотах;
- частичные перечисления по социальным выплатам при достаточных средствах;
- отсутствие логической связи между поступлением и расходованием денег;
- резкое увеличение оборотов по счетам;
- расчеты за товары и услуги без начисления НДС;
- отсутствие операций по прямому виду деятельности компании.
При выявлении таких признаков сотрудники банка обязаны уведомить внутренний отдел по противодействию легализации доходов. Операции могут быть приостановлены.
С 2026 года банки активно используют ГИС «Антифрод» — единую государственную систему, которая объединяет базы данных банков, операторов связи и госорганов. Раньше банк оценивал операции только по своей внутренней истории клиента. Теперь он видит более широкую картину: данные от других банков, операторов связи и госорганов.
Если ваши операции где-то уже фигурировали как подозрительные, банк узнает об этом быстрее. А если вы добросовестный клиент, у банка больше данных, чтобы убедиться в этом и не блокировать операцию без оснований.
|
«Контроль стал более автоматизированным и межсистемным. Банк учитывает не только собственную историю клиента, но и сведения из внешних информационных систем. С 1 марта 2026 года наличие сведений о получателе в государственной системе противодействия правонарушениям в сфере ИКТ также учитывается.» |
|
|---|---|
|
Ермилова Мария Игоревнамеждународный финансовый советник, к.э.н., доцент РЭУ им. Г.В. Плеханова. |
Нормативный документ и полномочия сотрудников банка
Федеральный закон №115 описывает сомнительные сделки и действия банков при контроле операций. В нем указаны основные понятия, признаки и порядок действий при выявлении схем по легализации доходов.
Банки наделены полномочиями:
- Приостановить конкретную операцию. Банк вправе приостановить операцию на 5 рабочих дней, если она вызывает подозрения или соответствует критериям, установленным п. 10 ст. 7 115-ФЗ.
- Отказать в проведении операции. Если клиент не предоставил документы или у банка возникли подозрения в легализации доходов п. 11 ст. 7 115-ФЗ.
- Приостановить операции по 161-ФЗ на 48 часов. Это «период охлаждения» — если есть подозрения, что клиент проводит платеж под влиянием мошенников.
- Расторгнуть договор банковского обслуживания. Если по счету нет движения больше 2 лет ст. 859 ГК РФ или при двух и более отказах в проведении операции в течение календарного года по п. 5.2 ст. 7 115-ФЗ.
- Заблокировать средства на счетах. Только по решению Межведомственного координационного органа — для лиц, включенных в перечень террористов и экстремистов.
Если клиент не согласен с ограничениями, он вправе обратиться в суд.
|
«Важно разделять отказ в проведении конкретной операции, приостановление и ограничения по 115-ФЗ. Банк вправе применять предусмотренные законом меры, но судебная практика показывает: если клиент предоставил документы и объяснил экономический смысл, ограничения могут быть признаны необоснованными.» |
|
|---|---|
|
Ермилова Мария Игоревнамеждународный финансовый советник, к.э.н., доцент РЭУ им. Г.В. Плеханова. |
Банки выявляют сомнительные операции по критериям из Положения Банка России №375-П. Отдельно ЦБ устанавливает признаки мошеннических переводов — с 2026 года их 12.
Что делать, если банк запросил пояснения
Если банк задал вопросы по операции, не игнорируйте запрос. Основная ошибка клиентов — эмоционально отвечать «я ничего не нарушал» вместо того, чтобы документально объяснить конкретную операцию.
Как правильно выстроить диалог:
- выясните точное основание ограничения — 115-ФЗ или 161-ФЗ;
- уточните, какая именно операция вызвала вопросы и какие документы нужны;
- предоставьте краткую хронологию: откуда деньги, зачем поступили, куда направлены;
- приложите подтверждающие документы;
- попросите зафиксировать обращение.
Чем прозрачнее цепочка «операция — экономический смысл — документ», тем меньше дополнительных вопросов. Всегда предупреждайте банк, если ожидаете крупное поступление на счет.
Если вы фрилансер или самозанятый, оформите статус официально. Чеки из «Мой налог» закрывают большинство вопросов банка. Читайте подробнее о том, как оформить самозанятость.
Если банк запрашивает документы о происхождении конкретной суммы, нюансы найдете в материале «Банк спрашивает откуда деньги». Подробный алгоритм разблокировки счета описали в статье об ограничениях по 115-ФЗ.
Частые вопросы
Список источников
- Федеральный закон от 07.08.2001 №115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма», ст. 6
- 115-ФЗ, ст. 7 — права и обязанности банков при выявлении сомнительных операций
- Федеральный закон от 04.08.2026 №282-ФЗ «О цифровых валютах и цифровых правах»
- Закон РФ от 27.11.1992 №4015-1 «Об организации страхового дела в Российской Федерации», ст. 32.9
- Гражданский кодекс РФ, ст. 859 — расторжение договора банковского счёта
- Положение Банка России от 02.03.2012 №375-П «О требованиях к правилам внутреннего контроля кредитной организации»
- Методические рекомендации Банка России от 20.05.2026 №1-МР по контролю крупных операций с наличными
- Банк России — ответы на вопросы о блокировке карт и операций
- Росфинмониторинг — перечень организаций и физических лиц, причастных к экстремистской деятельности или терроризму
Комментарии: 7
Статью обновили в сентябре 2026 года. Добавили новые триггеры — крупные наличные, P2P-операции с криптовалютой и стоп-слова в комментариях. Актуализировали список операций по ст. 6 115-ФЗ с учётом поправок 2026 года, разграничили сомнительные операции для физлиц и ИП, дополнили раздел о полномочиях банка. Также добавили блок о том, как работает ГИС «Антифрод». Если у вас были вопросы от банка по операциям — расскажите в комментариях, как всё прошло.
Какую ответственность несёт ЗАКОНОДАТЕЛЬ, из-за нечёткого, расплывчатого закона, который позволяет кредитно-финансовым учреждениям САМОСТОЯТЕЛЬНО определять СОМНИТЕЛЬНОСТЬ или НЕ СОМНИТЕЛЬНОСТЬ операции, что влечёт за собой КОРРУПЦИЮ и ФИНАНСОВЫЕ ПОТЕРИ ГРАЖДАНИНА и/или БИЗНЕСМЕНА?
Какую ответственность несёт банк, если его действия нанесли финансовые потери?
Уважаемый Олег Анатольевич, что касается норм закона, то их выполнение является обязательным на всей территории РФ, независимо от частного взгляда на правильность и неправильность формулировок.
Относительно финансовых потерь, если в силу противозаконных действий банка вы понесли материальный ущерб, то вы имеете право требовать защиты собственных интересов в судебном порядке.
Да те, кто выдумал и подписал 115-ФЗ, — сами отмыватели и террористы.
Добрый день! Возможно ли подать в суд на сотрудников банка за халатность. Почему не была задействована служба безопасности банка. Клиент оформлял кредиты на себя и на других лиц и сражу же переводил валютные переводы за границу на иностранных лиц.(мошенничество) Считается ли данная операция сомнительной.
Попадет ли под подозрение операция которая согласно кредитного договора, оформленного онлайн, подразумевает зачисление средств на карту другого банка который находится в другом федеральном округе, отличным от округа кредитуемого клиента?
Уважаемый Георгий, отнесение операции к категории сомнительных происходит с учетом нескольких факторов одновременно (суммы транзакции, логичности операции и т.д.). Наиболее полный перечень общих оснований содержится в статье 6 ФЗ №115, но банки могут руководствоваться и дополнительными методами оценки.